
Por onde começar a organizar sua vida financeira
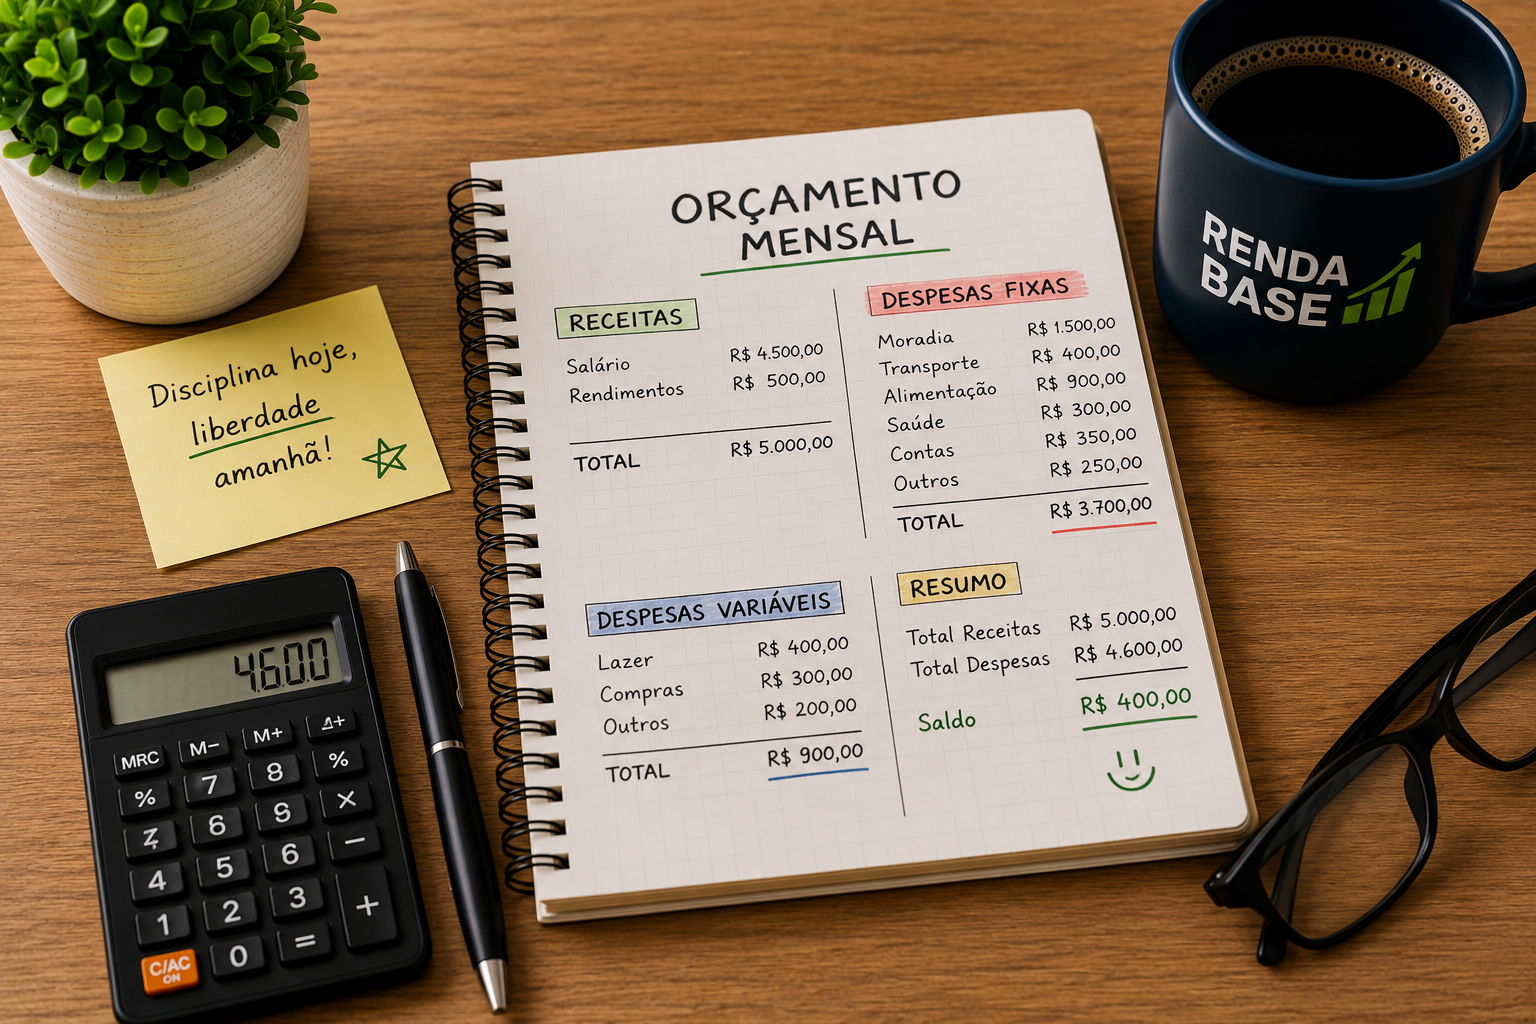
Como organizar a vida financeira é uma dúvida comum para quem percebe que o dinheiro entra, mas parece desaparecer antes do fim do mês. O primeiro passo não é cortar todos os gastos de uma vez nem criar uma rotina impossível de manter. É entender com clareza quanto entra, para onde o dinheiro está indo e quais despesas realmente precisam fazer parte do orçamento.
Muitas dificuldades financeiras não começam necessariamente porque a renda é baixa. Em alguns casos, o problema está na falta de uma visão completa das contas. Pequenas despesas se acumulam, parcelas ocupam parte dos meses seguintes e pagamentos com datas diferentes tornam difícil perceber quanto da renda já está comprometido.
Quando todas essas informações ficam espalhadas entre aplicativos, cartões, contas bancárias e boletos, administrar o dinheiro pode parecer muito mais complicado do que realmente é.
Organizar a vida financeira significa criar um sistema simples para visualizar receitas, despesas, dívidas e prioridades. A partir dessa visão, fica mais fácil decidir o que pode ser reduzido, o que precisa ser mantido e quais objetivos podem começar a fazer parte do orçamento.
A seguir, você encontrará 10 passos práticos para colocar as contas em ordem e construir uma rotina financeira mais organizada.
1. Descubra exatamente quanto dinheiro entra por mês
Antes de pensar em economizar, investir ou quitar dívidas, descubra qual é a sua renda mensal real.
Para quem recebe salário fixo, essa conta costuma ser simples. Considere o valor líquido que efetivamente chega à conta depois dos descontos.
Quem trabalha por conta própria, recebe comissões ou possui renda variável precisa fazer uma análise um pouco diferente. Nesse caso, observe os recebimentos dos últimos meses e procure identificar uma média conservadora.
Também devem entrar nessa conta outras fontes recorrentes de renda, como aluguel, pensão, trabalhos extras ou rendimentos que realmente estejam disponíveis para pagar as despesas.
Evite construir o orçamento contando com valores que ainda não recebeu.
Esse levantamento é essencial para entender como organizar a vida financeira porque estabelece o limite real dentro do qual todas as outras decisões serão tomadas.
2. Liste todas as despesas fixas
Depois de descobrir quanto entra, é hora de identificar para onde o dinheiro vai.
Comece pelas despesas fixas ou relativamente previsíveis, como:
- aluguel ou financiamento;
- condomínio;
- energia elétrica;
- água;
- internet;
- telefone;
- mensalidades;
- seguros;
- transporte;
- planos e assinaturas;
- parcelas recorrentes.
Não tente avaliar ainda se cada gasto é alto ou baixo. Primeiro, apenas registre tudo.
Depois some os valores.
Esse número mostra quanto da sua renda já está comprometido antes mesmo das despesas variáveis do mês.
Por exemplo, se uma pessoa recebe R$ 4.000 líquidos e possui R$ 2.600 em despesas fixas, significa que 65% da renda já tem destino definido. Os R$ 1.400 restantes precisam cobrir alimentação variável, lazer, imprevistos, possíveis dívidas e outros objetivos.
Sem fazer essa conta, é fácil imaginar que existe mais dinheiro disponível do que realmente existe.
3. Registre os gastos variáveis
Os gastos variáveis costumam ser mais difíceis de perceber porque aparecem em pequenas quantidades ao longo do mês.
Uma compra de R$ 20 parece irrelevante quando analisada isoladamente. Entretanto, várias despesas desse tamanho podem representar centenas de reais no final do período.
Observe principalmente gastos com alimentação fora de casa, aplicativos de entrega, transporte por aplicativo, compras pequenas, lazer, serviços digitais e compras por impulso.
Você não precisa abandonar tudo isso. O objetivo é descobrir quanto custa o conjunto desses hábitos.
Uma maneira simples de fazer esse levantamento é consultar os extratos bancários e as faturas dos cartões dos últimos 30 dias.
Separe cada gasto por categoria.
Ao fazer isso, algumas pessoas descobrem que estavam gastando muito mais em determinada categoria do que imaginavam.
Quem deseja aprender como organizar a vida financeira precisa conhecer tanto as grandes despesas quanto aquelas pequenas saídas de dinheiro que passam despercebidas no cotidiano.
4. Separe necessidade, conforto e gasto dispensável
Depois de listar as despesas, classifique-as.
Uma divisão simples é trabalhar com três grupos: necessidades, conforto e gastos dispensáveis.
Necessidades são despesas importantes para manter a vida cotidiana, como moradia, alimentação básica, energia e transporte necessário.
Confortos são gastos que melhoram a rotina, mas permitem algum ajuste.
Já os gastos dispensáveis são aqueles que poderiam ser retirados sem causar um impacto relevante na vida.
Essa classificação não é igual para todo mundo.
Um carro, por exemplo, pode representar conforto para uma pessoa e ser indispensável para outra que depende dele profissionalmente.
O objetivo não é criar culpa em torno do dinheiro. É estabelecer prioridades.
Quando o orçamento aperta, você saberá exatamente onde procurar possíveis reduções antes de mexer em despesas realmente importantes.
5. Crie um orçamento mensal simples
Depois de mapear receitas e despesas, monte um orçamento.
Ele pode ser feito em uma planilha, aplicativo, caderno ou qualquer ferramenta que você consiga consultar com facilidade.
Um orçamento complicado que é abandonado depois de alguns dias é menos útil do que um sistema simples utilizado todos os meses.
Comece registrando a renda prevista.
Depois desconte as despesas fixas, uma estimativa realista dos gastos variáveis, parcelas e outros compromissos.
O valor restante pode ser dividido entre objetivos financeiros, reserva e despesas que não acontecem todos os meses.
Para quem está descobrindo como organizar a vida financeira, o orçamento funciona como um mapa. Ele permite enxergar antecipadamente o que acontecerá com o dinheiro antes que as despesas sejam realizadas.
Isso reduz a necessidade de tomar decisões financeiras importantes no improviso.
6. Organize todas as dívidas
Se existem dívidas, não tente ignorá-las.
Faça uma lista contendo:
- nome do credor;
- saldo aproximado da dívida;
- quantidade de parcelas;
- valor das parcelas;
- taxa de juros, quando disponível;
- data de vencimento.
Depois observe quais compromissos possuem os custos mais elevados.
Dívidas com juros altos podem crescer rapidamente quando permanecem abertas por muito tempo. Por isso, conhecer as condições de cada uma ajuda a estabelecer uma ordem de prioridade.
Também é importante evitar assumir uma nova dívida apenas para aliviar temporariamente o orçamento sem analisar o custo total da operação.
Trocar uma dívida cara por outra mais barata pode fazer sentido em algumas situações. Simplesmente empurrar o pagamento para frente, porém, pode prolongar o problema.
Entender como organizar a vida financeira quando existem dívidas exige olhar para os números de maneira objetiva. Saber exatamente quanto é devido costuma ser mais útil do que trabalhar apenas com uma estimativa mental.
7. Controle o uso do cartão de crédito
O cartão de crédito pode ser uma ferramenta conveniente, mas existe uma característica que merece atenção: ele separa o momento da compra do momento do pagamento.
Essa distância pode criar a impressão de que ainda existe dinheiro disponível.
Uma compra parcelada também compromete parte da renda dos próximos meses.
Imagine várias compras realizadas dessa maneira em períodos diferentes. Mesmo que cada parcela pareça pequena, a soma delas pode ocupar uma parte significativa do orçamento futuro.
Por isso, registre as parcelas já assumidas e observe o total comprometido nos próximos meses.
Sempre que possível, acompanhe a fatura durante o mês em vez de consultá-la somente perto do vencimento.
O limite disponibilizado pela instituição financeira também não deve ser confundido com renda. Ter R$ 8.000 de limite não significa possuir R$ 8.000 disponíveis para gastar.
A referência principal continua sendo o orçamento.
8. Comece uma reserva para imprevistos
Depois que as contas estiverem mais organizadas, considere criar uma reserva financeira.
A função desse dinheiro é ajudar a enfrentar despesas inesperadas sem depender imediatamente de empréstimos ou crédito caro.
Um reparo urgente, uma despesa doméstica inesperada ou uma redução temporária de renda podem acontecer mesmo quando o orçamento está bem planejado.
Não é necessário esperar sobrar uma grande quantia para começar.
Dependendo da situação financeira, valores pequenos e regulares podem ser um primeiro passo.
O tamanho adequado da reserva varia conforme renda, estabilidade profissional, despesas familiares e outras características pessoais.
Mais importante do que escolher imediatamente um número perfeito é criar o hábito de separar algum valor quando houver espaço no orçamento.
Conforme a situação financeira melhora, esse valor pode ser revisto.
9. Planeje despesas que não acontecem todos os meses
Um dos erros mais comuns na organização financeira é considerar apenas as despesas mensais.
Existem gastos previsíveis que aparecem uma ou poucas vezes por ano.
IPVA, IPTU, material escolar, manutenção do veículo, seguros, presentes, viagens e determinadas despesas domésticas são alguns exemplos.
Esses gastos podem parecer imprevistos quando chegam, mas muitos deles possuem data aproximada conhecida.
A solução é transformar uma grande despesa futura em pequenas provisões mensais.
Se você sabe que terá uma despesa de R$ 1.200 daqui a 12 meses, por exemplo, reservar R$ 100 por mês pode tornar o pagamento muito mais administrável.
Essa estratégia ajuda a organizar a vida financeira porque distribui o impacto das despesas ao longo do tempo.
Em vez de descobrir repentinamente que um mês ficou muito mais caro, você se prepara antecipadamente.
10. Faça uma revisão financeira todos os meses
Nenhum orçamento permanece perfeito para sempre.
A renda muda. Os preços mudam. Algumas despesas desaparecem e outras surgem.
Por isso, estabeleça um momento para revisar as finanças mensalmente.
Não precisa ser uma tarefa demorada.
Compare o que havia sido planejado com o que realmente aconteceu.
Veja quais categorias ultrapassaram o orçamento, quais ficaram abaixo da previsão e se surgiu alguma nova despesa recorrente.
Também confira faturas, assinaturas e parcelas.
Esse acompanhamento ajuda a identificar pequenos problemas antes que se transformem em dificuldades maiores.
Ao repetir o processo, você começa a entender melhor o próprio comportamento financeiro e consegue fazer previsões cada vez mais realistas.
Como organizar a vida financeira mesmo ganhando pouco
Uma renda menor naturalmente limita as possibilidades do orçamento, mas isso não elimina a importância da organização.
Na verdade, quando existe pouca margem entre receitas e despesas, conhecer cada valor pode se tornar ainda mais importante.
Comece pelas despesas essenciais.
Depois identifique gastos que podem ser ajustados sem comprometer necessidades básicas.
Se depois dessa análise as despesas essenciais continuarem maiores do que a renda, apenas cortar pequenos gastos provavelmente não resolverá o problema inteiro.
Nesse cenário, pode ser necessário avaliar mudanças maiores, renegociar compromissos e, quando possível, buscar formas de aumentar a renda.
Também evite metas financeiras incompatíveis com sua realidade atual.
Guardar uma pequena quantia regularmente pode ser mais sustentável do que estabelecer uma meta alta, não conseguir cumpri-la e abandonar completamente o planejamento.
Como organizar a vida financeira não depende de seguir exatamente o mesmo orçamento utilizado por outra pessoa. O sistema precisa funcionar dentro da realidade de cada família.
Como organizar as contas por data de vencimento
Outro ajuste simples é organizar os pagamentos de acordo com as datas em que o dinheiro entra.
Crie uma lista com todas as contas e seus respectivos vencimentos.
Quando houver possibilidade, algumas empresas permitem alterar a data de vencimento. Isso pode ajudar a aproximar os pagamentos do período em que você recebe sua renda.
Também vale utilizar lembretes para contas que não estejam em débito automático.
Atrasos pequenos podem gerar multas e juros desnecessários.
Ter um calendário financeiro permite visualizar quais dias concentram mais pagamentos e evita depender apenas da memória.
O que fazer quando as despesas são maiores do que a renda
Se você terminou o levantamento e descobriu que gasta mais do que recebe, não tente esconder essa informação alterando os números do orçamento.
Esse diagnóstico é justamente o que permite começar uma mudança.
Primeiro, identifique o tamanho da diferença.
Depois procure despesas que podem ser eliminadas, reduzidas ou renegociadas.
Observe contratos, assinaturas, serviços pouco utilizados e despesas variáveis.
Se isso ainda não for suficiente, analise gastos maiores.
Quando existem dívidas, verifique também quanto da renda está sendo consumido por juros e parcelas.
Em algumas situações, reorganizar essas obrigações pode aliviar o fluxo mensal. Antes de aceitar qualquer renegociação, porém, compare o valor das parcelas, a taxa de juros e o custo total.
O objetivo é melhorar a situação financeira, não apenas diminuir temporariamente uma parcela aumentando muito o custo final.
Erros que dificultam a organização financeira
Alguns comportamentos tornam o controle das finanças mais difícil mesmo quando existe uma boa renda.
Um deles é acompanhar apenas o saldo bancário.
O dinheiro disponível na conta hoje não representa necessariamente dinheiro livre para gastar. Parte dele pode estar destinada a contas que vencerão daqui a alguns dias.
Outro erro é esquecer compras parceladas.
Também é comum criar um orçamento extremamente restritivo e impossível de manter.
Se o planejamento ignora completamente a realidade da pessoa, existe uma grande chance de ser abandonado.
Outro problema é esperar o mês terminar para descobrir quanto foi gasto.
Acompanhar as despesas ao longo do período permite corrigir o caminho antes que o orçamento seja ultrapassado.
Por fim, evite aumentar automaticamente o padrão de gastos sempre que a renda aumenta.
Uma melhora na renda também pode ser utilizada para fortalecer a reserva, reduzir dívidas ou antecipar objetivos importantes.
Quanto tempo leva para colocar a vida financeira em ordem?
Não existe um prazo único.
Uma pessoa sem dívidas e com renda estável pode organizar o orçamento rapidamente. Outra pessoa com vários compromissos financeiros pode precisar de meses ou mais tempo para reorganizar tudo.
O primeiro resultado, entretanto, pode aparecer muito antes.
A simples criação de uma visão completa das receitas, despesas e dívidas já muda a maneira como as decisões são tomadas.
Depois disso, o progresso acontece gradualmente.
Um mês pode ser utilizado para eliminar determinado gasto. Outro para renegociar uma despesa. Com o passar do tempo, pode surgir espaço para formar uma reserva ou direcionar dinheiro para outros objetivos.
Por isso, aprender como organizar a vida financeira deve ser visto como a construção de um sistema, e não como uma mudança realizada em um único dia.
Uma rotina simples para manter as contas organizadas
Depois de colocar tudo em ordem, tente manter uma rotina que exija pouco esforço.
Uma vez por semana, confira rapidamente os gastos recentes e a fatura do cartão.
Uma vez por mês, faça uma revisão mais completa do orçamento.
Quando surgir uma nova parcela, registre-a imediatamente.
Quando cancelar uma despesa, retire-a do planejamento.
E sempre que a renda mudar, atualize os valores.
A organização financeira funciona melhor quando deixa de ser uma grande tarefa realizada apenas durante momentos de dificuldade e passa a fazer parte da rotina.
Colocando os 10 passos em prática
Aprender como organizar a vida financeira começa com uma atitude bastante simples: conhecer os próprios números.
Descubra quanto entra, registre quanto sai, organize as despesas, conheça suas dívidas e acompanhe os compromissos futuros.
Depois, crie um orçamento que seja possível manter.
Não é necessário transformar toda a vida financeira em um único dia. O importante é construir um sistema que possa continuar funcionando nos próximos meses.
Com informações claras, fica mais fácil perceber excessos, antecipar despesas e tomar decisões com menos improviso.
E quando a organização se torna um hábito, o dinheiro deixa de ser apenas uma sequência de contas chegando ao longo do mês e passa a fazer parte de um planejamento mais previsível.
Este conteúdo possui caráter informativo e educacional e não constitui recomendação financeira individualizada.