
Você quitou um empréstimo, financiamento ou outra operação de crédito, entrou no Registrato para conferir e levou um susto: a dívida ainda aparece no relatório. A primeira reação costuma ser pensar que o banco não informou o pagamento, que seu nome continua negativado ou que alguma coisa deu errado.
Mas nem sempre existe um problema.
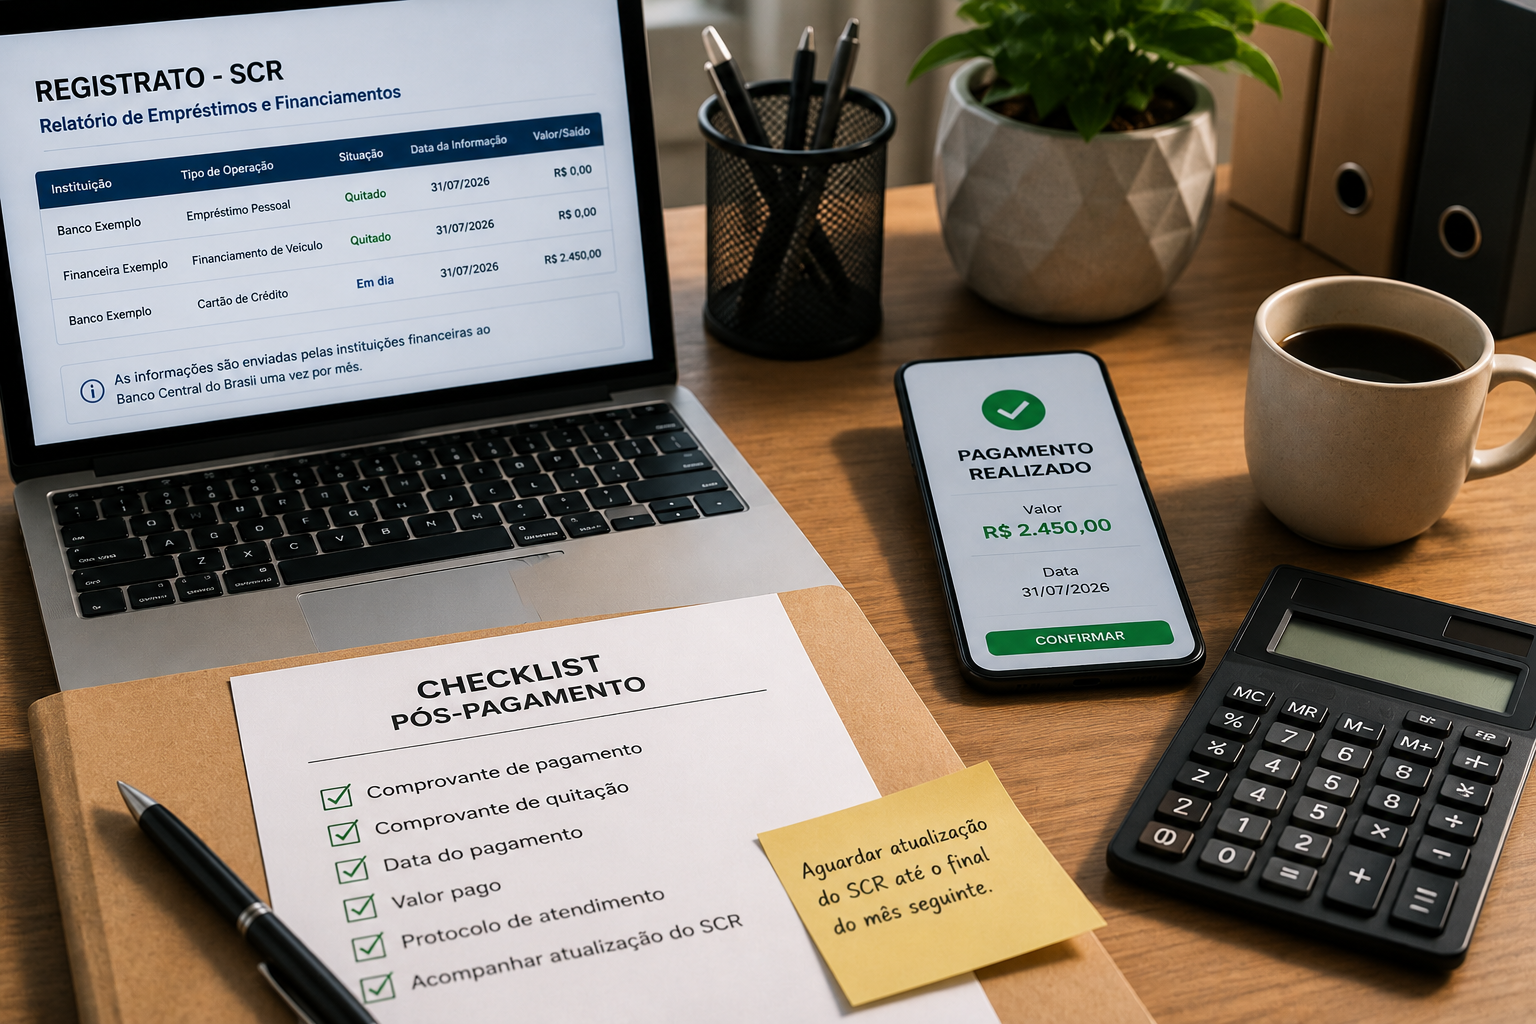
O Relatório de Empréstimos e Financiamentos (SCR) não funciona como um extrato bancário atualizado em tempo real. Segundo o Banco Central, as instituições enviam essas informações uma vez por mês, e uma dívida paga pode aparecer no relatório até que a próxima posição seja disponibilizada. Além disso, o histórico dos meses anteriores não é apagado.
Por isso, quando uma dívida ainda aparece no Registrato, é fundamental primeiro descobrir em qual mês ela aparece e qual é a situação registrada antes de concluir que existe um erro.
Neste guia, você vai entender quanto tempo o Registrato demora para atualizar, por que uma dívida quitada continua aparecendo no histórico, quando procurar o banco e o que fazer se a informação realmente estiver incorreta.
O que é o Registrato e por que sua dívida aparece nele?
O Registrato permite consultar informações financeiras registradas em bases administradas pelo Banco Central. Entre os documentos disponíveis está o Relatório de Empréstimos e Financiamentos (SCR).
O SCR reúne informações sobre dívidas e compromissos mantidos com bancos e instituições integrantes do Sistema Financeiro Nacional.
O relatório pode apresentar, entre outras informações, saldo devedor, tipo de operação, situação da dívida e determinados limites de crédito.
Isso significa que encontrar uma operação no relatório não quer dizer automaticamente que você está com uma dívida vencida.
O próprio Banco Central diferencia operações em dia e vencidas. Atualmente, parcelas ainda não vencidas ou vencidas há até 14 dias são classificadas como “em dia”, enquanto parcelas vencidas há mais de 14 dias aparecem como “vencidas”.
Portanto, é preciso interpretar o relatório, e não simplesmente procurar o nome de uma operação.
Paguei a dívida. Por que ela ainda aparece no Registrato?
Existem duas explicações principais.
A primeira é a defasagem na atualização.
A segunda é a existência do histórico do SCR.
Essas duas características explicam boa parte das situações em que alguém percebe que uma dívida ainda aparece no Registrato mesmo depois de ter efetuado o pagamento.
1. O Registrato não é atualizado imediatamente
Segundo o Banco Central, os bancos enviam os dados ao SCR uma vez por mês.
Por isso, pagar uma dívida hoje não significa que amanhã o relatório já mostrará a nova situação.
A orientação do BC é que, para verificar o pagamento no relatório atualizado, o consumidor pode precisar aguardar até o final do mês seguinte ao pagamento.
Esse detalhe é extremamente importante.
Imagine que você quite uma dívida em 10 de agosto.
Entrar no Registrato em 15 ou 20 de agosto e encontrar aquela operação ainda registrada não significa necessariamente que o banco ignorou o pagamento.
A posição correspondente ao período ainda pode não ter sido disponibilizada.
Quanto tempo demora para uma dívida paga sair do Registrato?
Essa pergunta precisa ser reformulada porque tecnicamente a dívida não necessariamente “some” de todo o histórico.
Para quem percebe que a dívida ainda aparece no Registrato, observar a data-base do relatório é essencial para saber se a informação corresponde ao período anterior ou posterior ao pagamento.
O que deve mudar é a situação nas posições futuras.
O Banco Central explica que o pagamento de uma dívida não altera as posições anteriores. O sistema preserva o que estava registrado em cada período.
Portanto, existem duas coisas diferentes:
Situação atual: deve refletir a regularização quando a nova posição for processada.
Histórico: continua mostrando que aquela operação existiu e, quando aplicável, que esteve em atraso naquele período.
Essa distinção evita muita confusão.
O histórico de uma dívida paga é apagado?
Não.
Esse é provavelmente o ponto mais importante deste artigo.
O Banco Central informa expressamente que o histórico das anotações não é alterado. Se uma dívida esteve atrasada em determinado mês, aquela situação permanece registrada naquele período.
Isso acontece porque o relatório representa a situação existente em cada data-base.
O próprio BC dá um exemplo bastante claro: se uma pendência existia em setembro e foi paga em outubro, ela continua registrada na posição de setembro porque aquela era a situação naquele mês. A regularização será refletida na posição posterior correspondente.
Portanto, encontrar uma dívida ainda aparece no Registrato ao consultar um mês antigo não significa que ela continua em aberto atualmente.
Registrato é a mesma coisa que Serasa ou SPC?
Não.
É importante não tratar essas bases como se fossem a mesma coisa.
O SCR é um sistema de informações de crédito administrado pelo Banco Central e alimentado pelas instituições financeiras.
Ele possui uma finalidade diferente de cadastros de proteção ao crédito utilizados no mercado.
No SCR, por exemplo, existem informações sobre operações que estão perfeitamente em dia, além das vencidas. O relatório também pode apresentar determinados limites de crédito e outros compromissos financeiros.
Por isso, a simples presença de uma operação no Registrato não equivale automaticamente a uma negativação.
Esse é um erro comum de interpretação.
Quais dívidas podem aparecer no SCR?
O Banco Central informa que o relatório pode apresentar diferentes tipos de operações com bancos e financeiras, incluindo:
- empréstimos e financiamentos;
- adiantamentos;
- leasing;
- determinadas operações de cartão de crédito envolvendo financiamento;
- coobrigações e garantias;
- outras operações com risco de crédito.
O relatório também pode apresentar determinados limites de crédito e saldos de crédito a liberar nas condições previstas pelo sistema.
Por isso, às vezes a pessoa entra no Registrato esperando encontrar apenas empréstimos atrasados e se surpreende com a quantidade de informações existentes.
O relatório possui uma função muito mais ampla.
Como saber se a dívida está realmente quitada?
Se você acabou de pagar, o comprovante de quitação fornecido pela instituição financeira é particularmente importante durante o período de atualização.
Quando a dívida ainda aparece no Registrato após a quitação, o comprovante de pagamento ajuda a confirmar que a obrigação foi encerrada enquanto o sistema aguarda a próxima atualização.
O Banco Central orienta que, caso seja necessário comprovar o pagamento antes que o SCR seja atualizado, o consumidor peça o comprovante de quitação ao banco. Esse documento, entretanto, não faz o relatório atualizar imediatamente; a atualização segue o ciclo normal do sistema.
Portanto, guarde:
comprovante do pagamento;
termo ou comprovante de quitação, quando disponível;
protocolo de atendimento;
documentos relacionados à renegociação, se houver.
Isso facilita muito a solução caso posteriormente exista alguma divergência.
Como consultar corretamente a dívida no Registrato
O Relatório de Empréstimos e Financiamentos pode ser consultado pelo sistema do Banco Central.
Atualmente, o acesso exige Conta Gov.br nível prata ou ouro com verificação em duas etapas habilitada.
Ao abrir o relatório, não olhe apenas para a existência do contrato.
Confira principalmente:
O período da informação
Veja a qual data-base aquela informação pertence.
Uma dívida registrada em uma posição antiga pode simplesmente representar corretamente o que acontecia naquele momento.
A situação da operação
Verifique se aparece como operação em dia ou vencida.
O saldo informado
Compare os valores e a data da informação com seus próprios documentos.
A instituição responsável
Se houver divergência, será justamente essa instituição que deverá ser procurada primeiro.
Exemplo: dívida paga em agosto
Suponha que uma pessoa possuía uma dívida bancária e realizou a quitação em 20 de agosto de 2026.
Poucos dias depois, ela consulta o SCR.
A operação ainda aparece.
Isso, sozinho, não comprova erro.
Como as informações não são atualizadas imediatamente e são enviadas mensalmente, a nova situação pode aparecer somente quando a posição correspondente estiver disponível.
O Banco Central orienta que o consumidor aguarde até o final do mês seguinte para consultar o relatório atualizado.
E mesmo depois da atualização, ao consultar períodos anteriores, será possível encontrar a operação no histórico.
Esse é o comportamento esperado do sistema.
E se a dívida continuar aparecendo como vencida depois da atualização?
Se você ainda está reorganizando outras pendências financeiras, veja também nosso guia sobre como sair das dívidas em 2026 e reduzir o peso dos juros no orçamento.
A situação muda.
Se já passou o período necessário para atualização e a informação referente à nova data-base continua incorreta, então vale investigar.
Se a dívida ainda aparece no Registrato como vencida mesmo depois do período normal de atualização, é importante conferir os dados e solicitar esclarecimentos à instituição financeira responsável.
Quando uma dívida ainda aparece no Registrato de maneira incompatível com o pagamento realizado, o Banco Central orienta que o consumidor procure primeiro os canais de atendimento da instituição financeira responsável.
Você pode começar pelo atendimento normal ou SAC.
Apresente os documentos que comprovem a quitação e peça a verificação das informações enviadas ao SCR.
Guarde o protocolo.
O banco é responsável pelas informações enviadas ao SCR?
As instituições financeiras são responsáveis pelos dados que fornecem ao sistema.
Por isso, se houver uma informação incorreta, é com a instituição responsável que o processo de correção deve começar.
O Banco Central orienta a procurar os canais primários da instituição, como atendimento, agência ou SAC. Se o problema não for resolvido, a etapa seguinte é recorrer à Ouvidoria.
Essa ordem é importante porque cria um histórico documentado da tentativa de solução.
O que fazer se o banco não corrigir?
O procedimento pode ser organizado desta maneira:
Quando a dívida ainda aparece no Registrato com dados incorretos após a atualização, reunir os comprovantes e registrar formalmente o pedido de correção ajuda a documentar todo o processo.
- Entre em contato com o banco ou instituição responsável.
- Explique exatamente qual informação está incorreta.
- Apresente o comprovante de pagamento ou quitação.
- Anote e guarde o protocolo.
- Se não houver solução, procure a Ouvidoria da instituição.
- Persistindo o problema, é possível registrar reclamação junto ao Banco Central.
O BC informa ainda que, quando um erro é identificado e a instituição envia os dados corrigidos ao SCR, as informações corretas podem passar a aparecer no Registrato em até sete dias corridos.
Observe que isso se refere à correção de informação identificada como errada, e não ao ciclo normal de atualização depois de um pagamento recente.
São situações diferentes.
Posso pedir para o Banco Central apagar o histórico?
O fato de uma dívida ter sido paga não significa que o histórico daquele período será eliminado.
O Banco Central deixa claro que o sistema mantém as posições passadas.
Se a informação histórica era verdadeira naquele momento, a quitação posterior não transforma aquela informação antiga em erro.
Por exemplo:
Você estava em atraso em maio.
Quitou a dívida em junho.
O registro de maio continua representando corretamente a situação de maio.
O que deve refletir a regularização é a posição posterior correspondente.
Uma dívida antiga no Registrato impede conseguir crédito?
Não existe uma resposta automática do tipo “aparece no SCR, então o crédito será negado”.
Mesmo quando a dívida ainda aparece no Registrato em uma posição histórica, isso não significa automaticamente que existe atualmente um débito em aberto ou que uma nova solicitação de crédito será recusada.
Os bancos fazem suas próprias análises de risco e podem utilizar diferentes informações.
Segundo o Banco Central, durante a negociação de empréstimos e financiamentos, uma instituição pode consultar informações dos últimos 24 meses do SCR para avaliar o perfil de risco, desde que tenha autorização para realizar a consulta.
Mas o SCR é apenas uma das informações que podem participar de uma análise de crédito.
Cada instituição possui seus próprios critérios.
Por isso, seria incorreto afirmar que uma dívida histórica necessariamente impede uma nova aprovação.
O banco consegue ver onde eu tinha a dívida?
Segundo o Banco Central, quando uma instituição consulta as informações do SCR para avaliação de crédito, ela consegue visualizar informações como tipo de operação, valor e situação da dívida, mas não enxerga com qual instituição financeira aquela operação foi contratada.
Além disso, essa consulta pelas instituições depende de autorização do cliente, normalmente prevista nos documentos relacionados à contratação de crédito.
Por que manter o histórico se a dívida já foi paga?
Porque o SCR não foi criado apenas para dizer “deve” ou “não deve”.
Ele registra informações sobre operações de crédito ao longo do tempo.
Essa diferença explica por que uma dívida ainda aparece no Registrato mesmo depois de regularizada quando você consulta uma posição histórica.
O relatório também pode ser útil para o próprio consumidor acompanhar contratos, conferir dívidas que não reconhece e compreender melhor sua situação financeira.
E se aparecer uma dívida que eu nunca fiz?
Essa é uma situação completamente diferente de uma dívida quitada.
Se uma dívida ainda aparece no Registrato e você não reconhece a operação, a situação exige atenção diferente de uma dívida que realmente existiu e já foi quitada.
Se você não reconhece determinada operação, não deve simplesmente aguardar a atualização mensal.
Procure a instituição indicada no relatório e solicite esclarecimentos.
O próprio SCR pode ser usado justamente para identificar contratos de crédito que a pessoa não reconhece.
Guarde protocolos e documentos relacionados ao atendimento.
Se houver erro e a instituição não resolver pelos canais normais, utilize a Ouvidoria e, persistindo o problema, os canais indicados pelo Banco Central.
Paguei uma renegociação. O Registrato atualiza na hora?
Não.
Quando a dívida ainda aparece no Registrato depois de uma renegociação já paga, também é necessário considerar o período de atualização antes de concluir que existe alguma divergência.
O Banco Central informa que o acerto decorrente de pagamento ou renegociação será refletido na próxima data-base, disponibilizada posteriormente para consulta.
Portanto, fazer um acordo hoje e consultar o SCR imediatamente depois pode gerar uma impressão equivocada de que nada mudou.
Guarde os documentos da renegociação e respeite o período de atualização antes de concluir que existe erro.
O comprovante de quitação faz a dívida desaparecer do relatório?
Não imediatamente.
O comprovante serve para demonstrar que a obrigação foi quitada, mas não força uma atualização instantânea do SCR.
O próprio Banco Central explica que, se você precisar comprovar o pagamento antes da atualização do relatório, pode solicitar o comprovante ao banco, porém o SCR continuará seguindo seu ciclo normal de atualização.
Essa distinção é especialmente importante para quem acabou de quitar uma dívida e precisa realizar outra operação financeira.
Quando realmente devo me preocupar?
Entender por que a dívida ainda aparece no Registrato ajuda a diferenciar uma atualização normal do sistema de uma informação que realmente precisa ser corrigida.
Existem três situações diferentes.
Pagamento muito recente
Provavelmente você está apenas dentro do período normal de atualização.
Dívida aparece somente em meses anteriores
Isso pode ser simplesmente o histórico correto do SCR.
Nova posição deveria refletir a quitação, mas continua incorreta
Aqui existe motivo para procurar a instituição e pedir uma verificação.
Esse diagnóstico evita tanto preocupação desnecessária quanto demora para agir quando realmente existe um erro.
Dívida paga no Registrato: passo a passo para conferir
Se você encontrou uma dívida ainda aparece no Registrato, siga esta sequência:
Primeiro: confirme a data em que realizou o pagamento.
Segundo: verifique a data-base do relatório que está consultando.
Terceiro: confira se você está olhando uma posição histórica ou a posição posterior ao pagamento.
Quarto: guarde o comprovante de quitação.
Quinto: aguarde o período normal de atualização indicado pelo Banco Central.
Sexto: se a nova posição continuar errada, procure a instituição responsável.
Sétimo: se o atendimento normal não resolver, recorra à Ouvidoria.
Oitavo: persistindo a divergência, utilize os canais de reclamação do Banco Central.
O erro mais comum ao consultar o Registrato
O maior erro é pensar:
“Se a dívida aparece, significa que ainda estou devendo.”
Não necessariamente.
O relatório possui histórico.
Por isso, antes de qualquer conclusão, olhe a data-base e a situação da operação.
Uma informação histórica verdadeira não é apagada simplesmente porque posteriormente ocorreu o pagamento.
Entender isso elimina boa parte da confusão envolvendo o SCR.
Afinal, quando uma dívida paga deixa de aparecer como pendente?
Uma dívida paga deve ter sua regularização refletida nas posições futuras, respeitando o ciclo de atualização do SCR.
O Banco Central informa que o relatório não é atualizado imediatamente e recomenda consultar a nova situação no final do mês seguinte ao pagamento.
Ao mesmo tempo, as posições históricas permanecem.
Portanto, se uma dívida ainda aparece no Registrato, faça primeiro duas perguntas:
Estou olhando qual mês?
Nesse mês a dívida ainda existia ou estava atrasada?
Se a resposta for sim, provavelmente você está vendo apenas o histórico.
Se a posição posterior ao pagamento já deveria estar disponível e continua mostrando uma informação incorreta, aí sim procure a instituição responsável.
Perguntas frequentes sobre dívida no Registrato
Paguei a dívida hoje. Amanhã ela sai do Registrato?
Não necessariamente. O SCR não possui atualização imediata. Os bancos enviam informações mensalmente.
Quanto tempo devo esperar para consultar novamente?
O Banco Central orienta que a situação atualizada pode ser consultada no final do mês seguinte ao pagamento.
O histórico da dívida desaparece depois do pagamento?
Não. As posições passadas permanecem registradas. O pagamento altera as posições futuras, não reescreve o histórico.
Aparecer no Registrato significa estar negativado?
Não. O SCR registra inclusive operações de crédito que estão em dia.
O que faço se a informação realmente estiver errada?
Procure primeiro a instituição financeira responsável. Se não resolver, recorra à Ouvidoria. Persistindo a situação, o Banco Central informa que é possível apresentar reclamação ao BC.
Preciso do comprovante de quitação?
É recomendável guardá-lo. Se precisar demonstrar o pagamento antes da atualização do SCR, o Banco Central orienta solicitar o comprovante à instituição financeira.
Como acesso meu SCR?
Pelo sistema do Banco Central, utilizando Conta Gov.br prata ou ouro, com verificação em duas etapas habilitada.