
Quem recebe aposentadoria, pensão ou benefício assistencial do INSS e pretende contratar empréstimo consignado precisa prestar atenção às mudanças que passaram a fazer parte do processo em 2026. As novas regras do consignado INSS aumentaram as etapas de segurança e alteraram a maneira como o beneficiário autoriza novas operações de crédito.
Na prática, já não basta simplesmente procurar um banco, escolher uma proposta e esperar que o dinheiro seja liberado. O benefício precisa estar em situação que permita a operação, existem procedimentos de autorização e, depois da contratação, há uma etapa de confirmação pelo próprio beneficiário.
Além disso, uma atualização publicada pelo INSS em agosto criou uma alternativa para pessoas que não possuem biometria facial disponível nas bases governamentais. Nesse caso específico, a validação de dados bancários pode ser utilizada para permitir o acesso necessário à autorização da operação.
Mas essa é apenas uma parte da mudança.
Para quem recebe benefício do INSS, o mais importante é entender como ficou o caminho completo até a liberação do consignado, porque uma etapa não realizada corretamente pode impedir a conclusão da contratação.
O que mudou no consignado do INSS em 2026?
As mudanças fazem parte de um conjunto de medidas destinadas a aumentar a segurança das operações realizadas com benefícios previdenciários e assistenciais.
A legislação estabeleceu que os benefícios sejam bloqueados para descontos relacionados às operações abrangidas pelas novas disposições e que o desbloqueio dependa de autorização prévia, pessoal e específica do beneficiário.
Também foi determinado que, depois de cada contratação de crédito consignado, o benefício volte a ser bloqueado para novas operações, exigindo novo procedimento de desbloqueio caso o titular queira contratar outro crédito posteriormente.
Isso muda uma ideia importante que muitos beneficiários ainda podem ter: desbloquear o benefício uma vez não significa necessariamente deixá-lo permanentemente disponível para novas contratações.
Por que as novas regras do consignado INSS foram criadas?
O crédito consignado tem uma característica que o diferencia de boa parte dos empréstimos tradicionais: as parcelas são descontadas diretamente do benefício.
Entender as novas regras do consignado INSS é importante para evitar problemas durante o desbloqueio, a contratação e a confirmação de uma nova operação de crédito.
Essa estrutura pode permitir condições diferentes das encontradas em outras modalidades de crédito, mas também torna especialmente importante confirmar que a contratação foi realmente solicitada pelo titular.
Por isso, as novas regras do consignado INSS colocam mais controles entre a solicitação e a efetiva realização da operação.
O próprio INSS mantém orientações de segurança para que aposentados e pensionistas não forneçam senhas, logins ou dados pessoais recebendo ofertas por mensagens, redes sociais, telefone, e-mail ou SMS. O órgão também esclarece que não oferece empréstimos consignados aos beneficiários.
O benefício precisa estar desbloqueado para contratar consignado?
Sim.
Para contratar um empréstimo consignado, o benefício precisa permitir a operação.
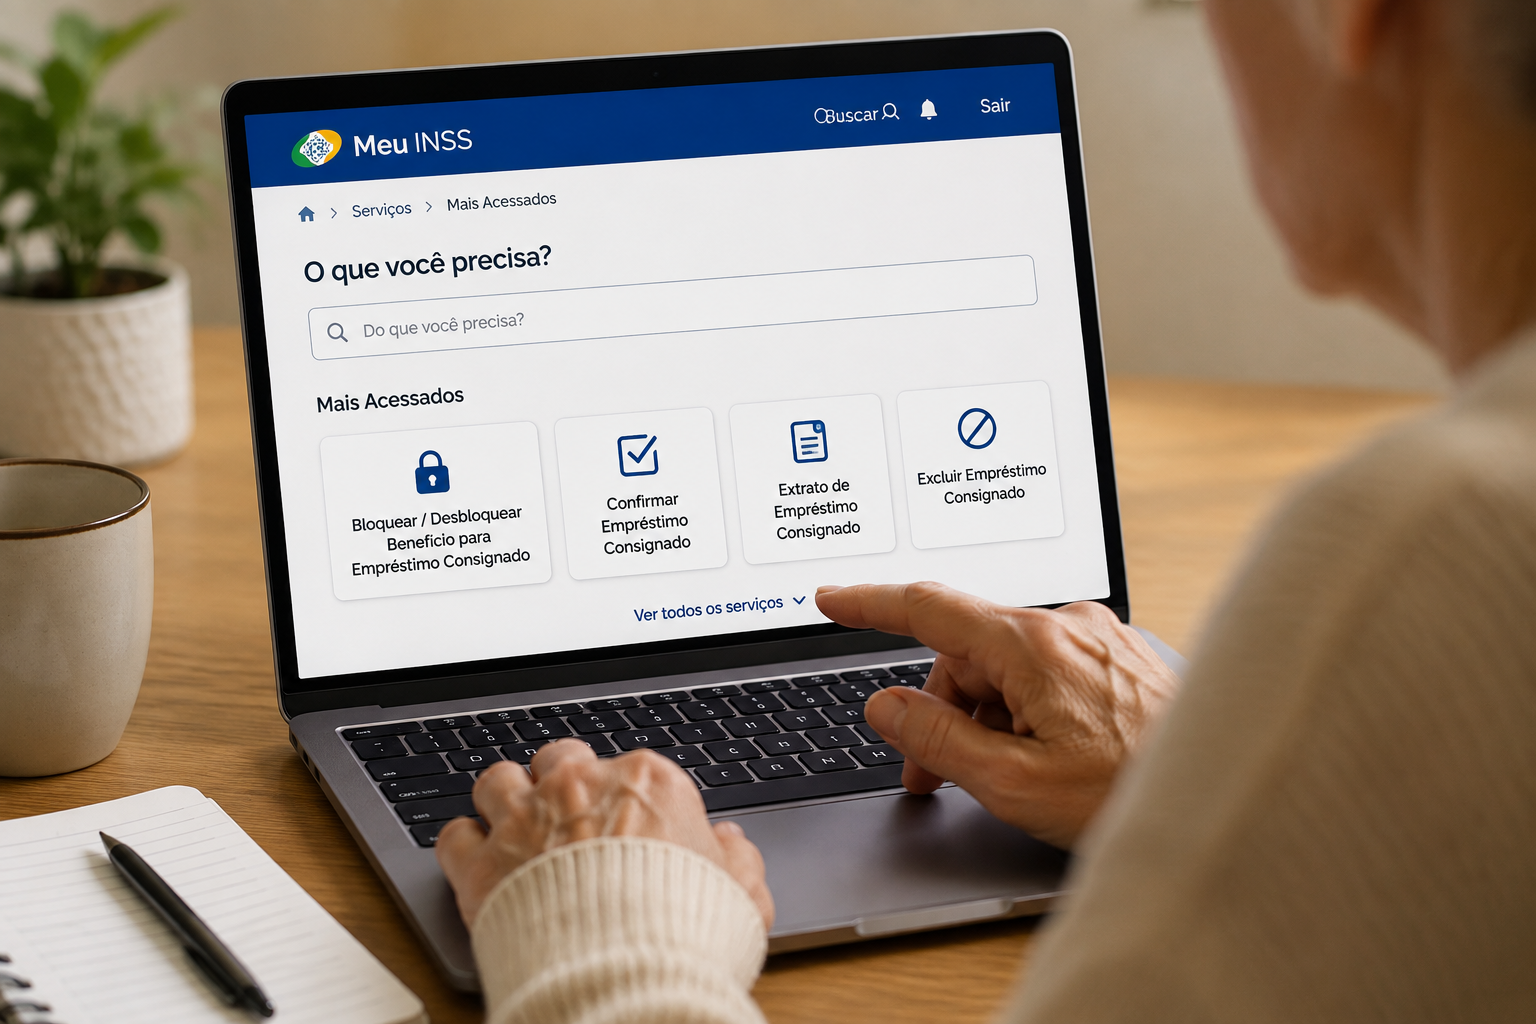
O serviço de bloqueio e desbloqueio pode ser solicitado pelo Meu INSS. No aplicativo ou site, o beneficiário pode pesquisar por “Bloquear / Desbloquear” e seguir as orientações apresentadas pelo sistema.
Esse é um ponto importante porque uma pessoa pode possuir margem disponível e, ainda assim, não conseguir concluir uma nova contratação se o benefício estiver bloqueado.
Portanto, margem disponível e benefício desbloqueado são coisas diferentes.
Benefícios novos podem contratar empréstimo imediatamente?
Existe uma restrição importante.
Segundo a atualização divulgada pelo INSS em agosto, em regra, benefícios recém-concedidos permanecem bloqueados para consignado durante os primeiros 90 dias. Depois desse período, o titular pode solicitar o desbloqueio pelo Meu INSS.
O INSS informa ainda que essa regra de 90 dias também deve ser observada em determinadas situações de transferência de localidade do benefício.
Por isso, receber o primeiro pagamento da aposentadoria ou pensão não significa necessariamente poder contratar imediatamente um empréstimo consignado.
O benefício volta a ser bloqueado depois do empréstimo?
Esse é um dos pontos mais importantes das novas regras do consignado INSS.
Com as novas regras do consignado INSS, esse bloqueio após a contratação funciona como uma proteção adicional antes que outra operação possa ser realizada.
Depois de cada contratação de crédito consignado, a legislação determina novo bloqueio do benefício para futuras operações.
Se o beneficiário posteriormente quiser contratar outro consignado, será necessário realizar novamente o procedimento de desbloqueio.
Esse mecanismo cria uma barreira adicional contra novas operações realizadas sem que o titular tenha manifestado novamente sua intenção.
Imagine, por exemplo, que uma aposentada desbloqueie o benefício para contratar um empréstimo específico. Depois da contratação, aquele desbloqueio não funciona como uma autorização permanente para uma sequência indefinida de novos empréstimos.
Para uma nova operação, existe uma nova etapa de autorização.
Como ficou a contratação do consignado?
De maneira simplificada, o processo passa a envolver diferentes verificações.
O beneficiário precisa verificar a situação do benefício, conferir sua margem, analisar a proposta apresentada pela instituição financeira, autorizar a operação e cumprir as etapas de confirmação exigidas.
A instituição financeira também precisa enviar ao INSS documentos e informações exigidos para a operação, incluindo contrato, documento oficial de identificação com foto, CPF e a autorização para o desconto no benefício.
Por isso, é importante não confundir uma simulação ou uma proposta recebida do banco com uma contratação já concluída.
Agora é preciso confirmar o empréstimo no Meu INSS
Esse ponto merece atenção especial.
Nas novas regras do consignado INSS, essa confirmação acrescenta uma etapa de segurança antes que o dinheiro da operação seja efetivamente liberado.
O governo mantém atualmente o serviço Confirmar Empréstimo Consignado.
Depois da contratação com a instituição financeira, o beneficiário tem até cinco dias para confirmar a operação. A confirmação é realizada pelo Meu INSS e o governo informa que o empréstimo somente será liberado depois dessa confirmação.
Portanto, uma pessoa que contratou o consignado no banco, mas não concluiu essa etapa, pode encontrar uma situação em que o dinheiro ainda não foi liberado.
Como confirmar o empréstimo consignado?
O procedimento informado pelo governo é feito pela internet.
O beneficiário deve entrar no Meu INSS, acessar sua conta utilizando CPF e senha e procurar pelo serviço “Confirmar Empréstimo”.
Depois disso, basta selecionar o serviço e seguir as orientações apresentadas.
A confirmação deve ser realizada pelo próprio beneficiário.
Isso cria uma segunda oportunidade para que a pessoa perceba uma contratação que não reconhece antes da efetiva liberação do crédito.
O que acontece se eu não confirmar?
A confirmação não deve ser tratada como uma etapa opcional.
O serviço oficial estabelece o prazo de até cinco dias para confirmar a operação e informa que a liberação depende dessa confirmação.
Por isso, quem realmente solicitou o crédito deve acompanhar o Meu INSS depois da contratação e verificar se existe alguma ação pendente.
Também é recomendável não esperar o último momento para realizar o procedimento.
Posso contratar consignado por telefone?
Há uma restrição importante prevista na legislação.
A Lei nº 15.327/2026 estabelece que é vedada a contratação de crédito consignado ou o desbloqueio por procuração ou por central telefônica.
Isso merece atenção principalmente diante de ligações oferecendo empréstimos.
Receber uma ligação comercial de uma instituição é diferente de considerar que uma contratação possa ser validamente concluída apenas porque alguém pediu determinados dados por telefone.
O beneficiário deve ser especialmente cuidadoso com contatos inesperados.
Posso desbloquear o benefício por procuração?
A legislação também proíbe o desbloqueio para essa finalidade por procuração.
A lógica das novas regras do consignado INSS é justamente reforçar a manifestação pessoal do beneficiário em etapas decisivas da operação.
Isso ajuda a explicar por que mecanismos de autenticação ganharam tanta importância no processo.
E quem não tem biometria?
Aqui entra a mudança publicada em agosto.
A biometria continua sendo a primeira alternativa utilizada para autorizar a operação. Quando o sistema verifica que o beneficiário não possui biometria disponível nas bases governamentais, entretanto, passou a existir outra possibilidade.
Segundo o INSS, essas pessoas podem utilizar o login Gov.br com validação de dados bancários para autorizar operações de crédito consignado.
Portanto, a ausência de biometria não significa automaticamente que o aposentado ou pensionista esteja impedido de contratar.
A biometria deixou de ser necessária?
Não é essa a interpretação correta da mudança.
O INSS informa que a validação biométrica continua sendo a primeira opção.
A Dataprev verifica inicialmente se existe cadastro biométrico disponível nas bases governamentais. Somente quando a biometria não é encontrada o sistema disponibiliza a alternativa por dados bancários.
Essa diferença é importante porque a nova regra não eliminou a biometria do processo.
Ela criou uma alternativa para uma situação específica.
Qual é a margem do consignado do INSS?
A margem representa a parcela do benefício que pode ser comprometida com determinadas operações consignadas.
Na atualização de agosto, o INSS informou que, conforme a Medida Provisória nº 1.355/2026, a margem consignável pode chegar a 40% do valor do benefício.
Isso, porém, não significa que utilizar toda a margem disponível seja necessariamente uma boa decisão financeira.
Antes de contratar, é importante observar:
- valor efetivamente recebido;
- valor da parcela;
- quantidade de parcelas;
- taxa de juros;
- Custo Efetivo Total (CET);
- valor total que será pago;
- impacto da parcela sobre o orçamento mensal.
Uma parcela que aparentemente cabe no benefício pode comprometer durante muito tempo uma renda que normalmente também precisa pagar alimentação, medicamentos, moradia, contas domésticas e outras despesas essenciais.
Ter margem significa que o empréstimo será aprovado?
Não necessariamente.
A margem indica quanto do benefício pode estar disponível para descontos dentro das regras aplicáveis. Ela não deve ser interpretada como uma promessa de aprovação de crédito.
A instituição financeira continua fazendo sua análise e estabelecendo as condições da operação.
Além disso, como vimos, o benefício precisa estar apto para contratação e as etapas de autorização e confirmação precisam ser concluídas.
Como consultar os empréstimos que já estão no benefício?
Existe um serviço oficial para emitir o Extrato de Empréstimo Consignado.
Para quem já possui contrato ativo, entender as novas regras do consignado INSS também ajuda a distinguir as exigências de uma nova contratação das condições do empréstimo que já está em andamento.
Esse documento apresenta os empréstimos que geram descontos no benefício do INSS.
Consultar esse extrato periodicamente pode ser especialmente útil para quem possui mais de um contrato ou quer conferir se os descontos correspondem às operações que realmente reconhece.
Também pode ajudar antes de uma renegociação ou nova contratação, já que permite ter uma visão mais organizada dos empréstimos vinculados ao benefício.
Encontrei um empréstimo que não reconheço. O que fazer?
Essa situação deve ser tratada de maneira diferente de uma simples dúvida sobre uma parcela ou taxa.
Se aparecer um empréstimo que o beneficiário não contratou, é importante reunir as informações disponíveis sobre a operação e utilizar os canais apropriados para contestação.
O serviço oficial de exclusão de empréstimo consignado informa atualmente que reclamações, denúncias e pedidos de exclusão relacionados ao consignado devem ser encaminhados pelo Portal do Consumidor.
Também é importante não fornecer senhas ou códigos recebidos no celular a terceiros que aleguem precisar dessas informações para “cancelar” o empréstimo.
Cuidado com golpes envolvendo as novas regras
Toda mudança envolvendo crédito pode ser aproveitada por criminosos para criar abordagens convincentes.
As novas regras do consignado INSS aumentam as barreiras de segurança, mas o beneficiário ainda precisa desconfiar de contatos que solicitem senhas, códigos ou dados pessoais.
Alguém pode telefonar dizendo que precisa “atualizar a biometria”, “desbloquear o benefício”, “confirmar o consignado” ou “liberar uma nova margem”.
É justamente nesse momento que o beneficiário precisa desconfiar.
O INSS orienta que não sejam fornecidos dados pessoais, logins ou senhas por mensagens, redes sociais, telefone, e-mail ou SMS e ressalta que o próprio INSS não oferece empréstimos consignados.
Se surgir uma proposta, procure a instituição por um canal oficial em vez de continuar uma conversa iniciada por um contato desconhecido.
O que conferir antes de aceitar um consignado
As novas regras do consignado INSS aumentam a segurança operacional, mas não substituem a análise financeira do empréstimo.
Mesmo uma contratação legítima pode ser ruim para o orçamento quando realizada sem comparar custos.
Considere um aposentado que recebe R$ 2.500 e encontra uma parcela aparentemente pequena. Olhar somente para a parcela pode transmitir a sensação de que o crédito é barato.
Mas é preciso verificar por quantos meses aquele valor será descontado.
Uma diferença aparentemente pequena na taxa também pode se transformar em uma diferença relevante quando aplicada durante muitas parcelas.
Por isso, o valor que entra na conta nunca deve ser a única informação considerada.
Compare o CET, e não somente a taxa anunciada
O Custo Efetivo Total ajuda a compreender melhor quanto determinada operação realmente custa.
Ele considera componentes da operação que podem fazer com que o custo final seja diferente da taxa que ganhou destaque na publicidade.
Antes de autorizar o contrato, compare propostas equivalentes e verifique as condições apresentadas por cada instituição.
O fato de a parcela ser descontada automaticamente do benefício não transforma qualquer proposta em uma boa proposta.
Consignado pode ser usado para trocar uma dívida mais cara?
Em determinadas situações, uma pessoa pode considerar um crédito de custo menor para reorganizar uma dívida muito mais cara.
Mas isso só faz sentido quando a substituição realmente reduz o custo e quando a dívida anterior é efetivamente encerrada.
Caso contrário, existe o risco de a pessoa transformar uma dívida em duas.
Se você já possui outras pendências financeiras, vale consultar também nosso guia sobre como sair das dívidas em 2026, no qual explicamos como organizar os débitos e reduzir o peso dos juros antes de assumir novas parcelas.
O que fazer antes de desbloquear o benefício
Uma estratégia prudente é não desbloquear primeiro e pensar no empréstimo depois.
Conhecer as novas regras do consignado INSS antes de desbloquear o benefício ajuda o aposentado ou pensionista a tomar essa decisão somente quando realmente pretende contratar uma operação.
Faça o contrário.
Primeiro determine quanto realmente precisa. Depois compare instituições, taxas, CET, quantidade de parcelas e valor total.
Somente quando houver uma decisão consciente sobre a contratação faça os procedimentos necessários para permitir a operação.
O próprio INSS recomenda manter o benefício bloqueado para empréstimos e desbloqueá-lo quando houver necessidade.
Passo a passo das novas regras do consignado INSS
Para facilitar, o processo pode ser entendido desta maneira:
- Confira se o benefício já pode ser desbloqueado. Benefícios novos possuem a restrição inicial prevista nas regras.
- Consulte sua situação e sua margem. Não confunda margem disponível com recomendação para utilizar todo o limite.
- Compare propostas de diferentes instituições. Observe taxa, CET, parcela, prazo e total.
- Desbloqueie o benefício quando necessário. Utilize os procedimentos oficiais do Meu INSS.
- Autorize a contratação. O processo exige manifestação do titular conforme as regras aplicáveis.
- Confira o contrato antes de concluir. Não autorize uma operação cujos valores ou condições estejam diferentes do que foi combinado.
- Entre novamente no Meu INSS para confirmar o empréstimo. Existe prazo de até cinco dias para essa confirmação.
- Confira posteriormente seu extrato. Verifique se o contrato e os descontos correspondem ao que foi contratado.
- Lembre-se do novo bloqueio. Depois da contratação, o benefício volta a ser bloqueado para novas operações.
As novas regras tornam o consignado mais seguro?
Elas acrescentam barreiras importantes.
Exigir manifestação pessoal, restringir determinadas formas de contratação, confirmar a operação e bloquear novamente o benefício depois de uma contratação reduz oportunidades para que novas operações sejam realizadas sem participação do titular.
Entretanto, nenhuma regra elimina completamente o risco de fraude.
Engenharia social continua sendo um problema: o criminoso pode tentar convencer a própria vítima a entregar uma senha, aprovar uma solicitação ou realizar uma autenticação.
Por isso, segurança tecnológica e cuidado do usuário precisam funcionar juntos.
Quem já tem empréstimo consignado precisa fazer alguma coisa?
A existência das novas regras do consignado INSS não significa que todo aposentado com um contrato regular precise cancelar ou refazer seu empréstimo.
Para quem já possui contrato ativo, entender as novas regras do consignado INSS ajuda a distinguir as exigências de uma nova contratação das condições do empréstimo que já está em andamento.
Quem já possui consignado deve acompanhar os descontos, conferir periodicamente o extrato e observar se os valores correspondem ao contrato.
As novas etapas ganham especial importância quando existe uma nova contratação, desbloqueio ou outra operação abrangida pelas regras atuais.
Vale a pena contratar consignado em 2026?
Não existe uma resposta única.
O consignado pode ter custo inferior a modalidades de crédito mais caras, mas continua sendo uma dívida que reduz mensalmente o valor disponível do benefício.
Mesmo com as novas regras do consignado INSS, a decisão de contratar deve considerar o custo total do crédito e o impacto das parcelas sobre a renda mensal.
Uma contratação pode fazer sentido quando existe uma finalidade clara, capacidade de pagamento e economia financeira comprovável.
Por outro lado, contratar apenas porque existe margem disponível pode criar um problema de orçamento que permanecerá durante meses ou anos.
A decisão deve ser baseada no custo total e na necessidade do dinheiro, e não apenas na facilidade de contratação.
O que aposentados e pensionistas precisam guardar dessas mudanças
As novas regras do consignado INSS tornam o beneficiário mais presente em diferentes etapas da contratação.
O benefício precisa estar em condição adequada para a operação. A autorização precisa partir do titular. A contratação passa por confirmação. Depois de uma operação, existe novo bloqueio para futuras contratações.
E a atualização de agosto resolveu uma dificuldade específica de quem não possui biometria disponível nas bases governamentais, criando a possibilidade de validação por dados bancários nas condições estabelecidas pelo INSS.
Para aposentados e pensionistas, a principal mudança de comportamento deve ser simples: não autorize nada que você não tenha solicitado e não desbloqueie o benefício sem saber exatamente qual operação pretende contratar.
Mais segurança no sistema ajuda. Mas entender o contrato, comparar o custo e proteger os próprios dados continua sendo indispensável.
Perguntas frequentes sobre as novas regras do consignado INSS
Preciso desbloquear meu benefício para fazer consignado?
Sim. O benefício precisa estar desbloqueado para permitir a contratação. O procedimento pode ser solicitado pelo Meu INSS, respeitando as regras aplicáveis ao benefício.
Benefício recém-concedido pode ser desbloqueado imediatamente?
Em regra, benefícios novos permanecem bloqueados para consignado durante os primeiros 90 dias.
Depois de contratar, meu benefício continua desbloqueado?
A legislação determina que, após cada contratação de crédito consignado, o benefício seja novamente bloqueado para novas operações.
Quanto tempo tenho para confirmar o consignado?
O serviço oficial informa prazo de até cinco dias após a contratação para realizar a confirmação.
O dinheiro é liberado antes da confirmação?
O governo informa que o empréstimo só é liberado depois da confirmação da operação.
Quem não possui biometria não pode contratar consignado?
Pode haver uma alternativa. A atualização de agosto permite validação por dados bancários quando a biometria do beneficiário não é encontrada nas bases governamentais, seguindo o procedimento estabelecido pelo INSS.
Posso contratar consignado por procuração?
A Lei nº 15.327/2026 veda a contratação de crédito consignado ou o desbloqueio por procuração ou central telefônica.
Como vejo os consignados descontados do meu benefício?
O governo disponibiliza o serviço Emitir Extrato de Empréstimo Consignado, que informa os empréstimos que geram desconto no benefício.
O INSS liga oferecendo empréstimo?
Não. O próprio INSS alerta que não oferece crédito ou empréstimo consignado. Contatos apresentados como ofertas feitas “pelo INSS” devem ser tratados com desconfiança.