
Quem faz uma simulação para comprar um imóvel costuma prestar atenção primeiro em três números: entrada, taxa de juros e valor da prestação. Mas existe outra escolha capaz de mudar a trajetória da dívida durante muitos anos: SAC ou Price no financiamento imobiliário.
As duas opções são sistemas de amortização. Em outras palavras, determinam como cada prestação será dividida entre pagamento de juros e redução da dívida. Essa diferença interfere no valor das primeiras parcelas, na velocidade de queda do saldo devedor e no comportamento das prestações ao longo do contrato.
A CAIXA explica que SAC e Price estão entre os dois modelos mais utilizados no Brasil e destaca que a escolha do sistema de amortização pode afetar diretamente as parcelas e o custo final da dívida. CAIXA Notícias
A diferença básica é relativamente simples. No SAC, uma parte constante do principal é amortizada periodicamente e, mantidas as demais condições, as prestações tendem a diminuir. Na Price, a prestação financeira é estruturada para permanecer constante quando a taxa não varia, enquanto a proporção entre juros e amortização muda ao longo do tempo. Banco Central do Brasil
Só que escolher entre os dois olhando apenas para a primeira prestação pode ser um erro.
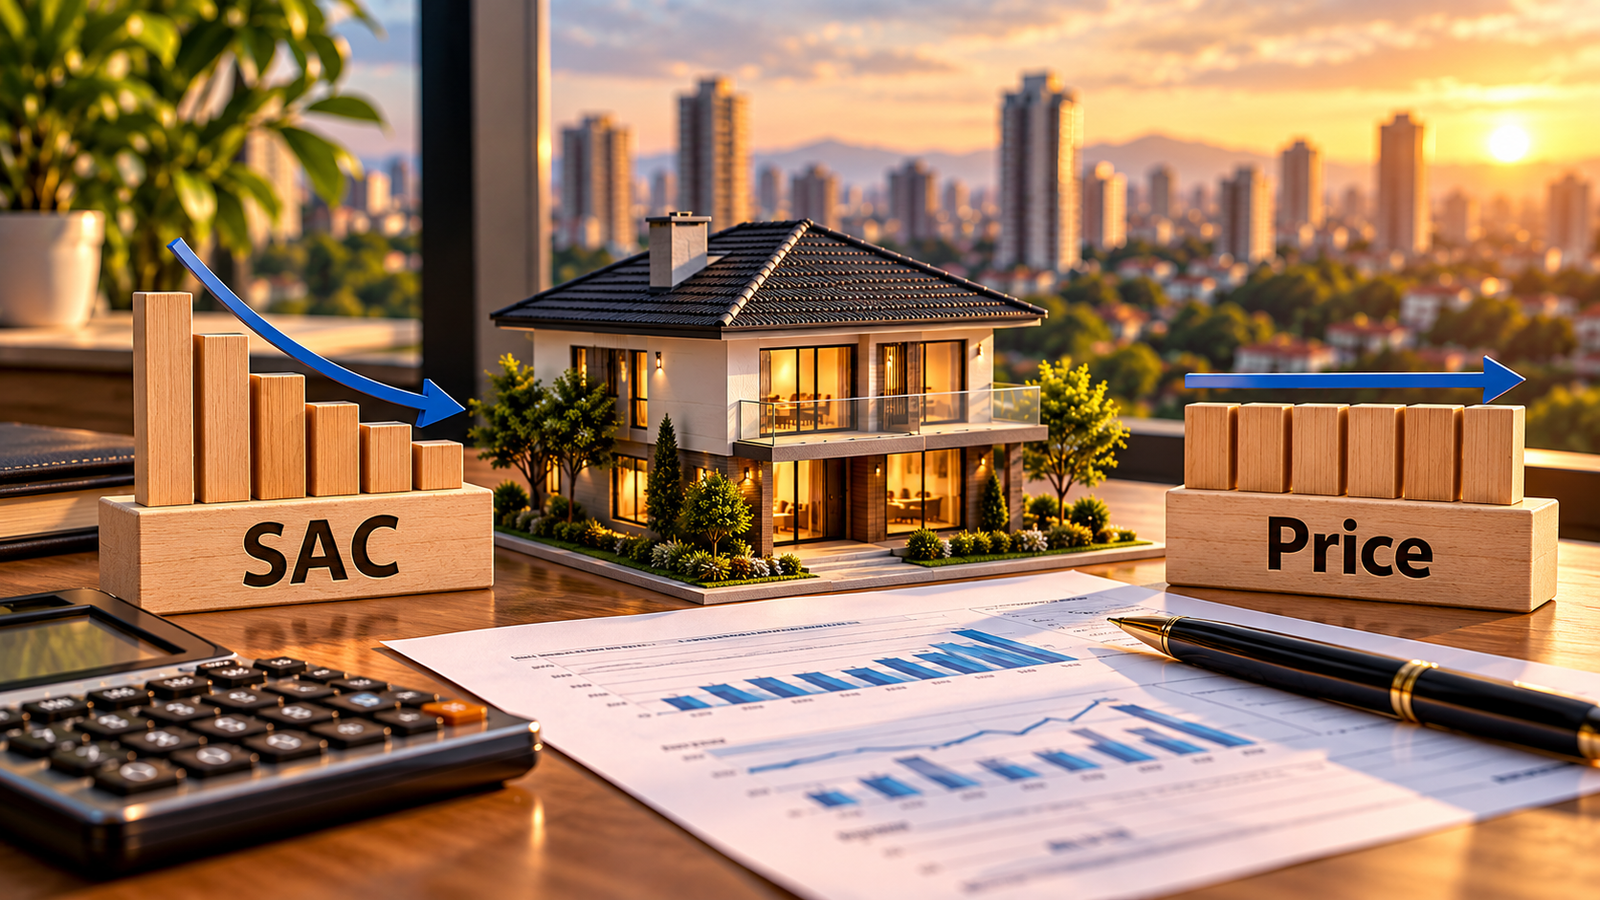
O Que Significa SAC Ou Price No Financiamento Imobiliário?
Para compreender SAC ou Price no financiamento imobiliário, primeiro é necessário entender amortização.
Quando você financia R$ 400 mil, esses R$ 400 mil formam o principal da dívida.
A cada prestação, uma parcela do pagamento reduz esse principal. Essa redução é chamada de amortização.
Outra parte da prestação corresponde aos juros e podem existir ainda seguros e outros encargos previstos no contrato.
Portanto, pagar uma prestação de R$ 4 mil não significa necessariamente reduzir a dívida em R$ 4 mil.
É justamente a maneira como essa amortização acontece que diferencia SAC e Price.
O Banco Central afirma que o cálculo das prestações depende das condições contratuais e do sistema de amortização escolhido, citando SAC e Price entre os sistemas possíveis. Banco Central do Brasil
Como Funciona O Sistema SAC?
SAC significa Sistema de Amortização Constante.
O nome já indica sua característica principal: a amortização do principal é constante.
Em um exemplo simplificado, imagine R$ 360 mil financiados por 360 meses.
Desconsiderando correções, seguros e outros elementos apenas para compreender a mecânica, dividir R$ 360 mil por 360 produz R$ 1 mil de amortização mensal.
No começo do contrato, entretanto, o saldo devedor ainda é elevado.
Consequentemente, os juros calculados sobre essa dívida também representam uma parcela importante do pagamento.
Conforme o principal é amortizado, o saldo devedor diminui.
Com uma base menor para incidência dos juros, o componente de juros tende a cair.
Por isso, mantidas as demais condições, a prestação do SAC começa maior e diminui ao longo do financiamento.
A explicação publicada pela CAIXA em fevereiro de 2026 segue exatamente essa lógica: a amortização permanece constante enquanto os juros caem conforme o saldo devedor é reduzido. CAIXA Notícias
Ao comparar SAC ou Price no financiamento imobiliário, essa redução mais rápida do principal é uma das diferenças que mais afetam a evolução da dívida ao longo dos anos.
Como Funciona A Tabela Price?
Price, também chamada de Sistema Francês de Amortização, utiliza uma estrutura diferente.
O glossário financeiro do Banco Central define a Price como método em que as parcelas são iguais ao longo do tempo quando a taxa de juros não varia. No início, uma parcela maior do pagamento corresponde aos juros e uma parcela menor reduz a dívida; depois essa relação se inverte. Banco Central do Brasil
Imagine novamente uma dívida de longo prazo.
No início, você paga a prestação, mas a amortização do principal é relativamente menor.
Com o avanço do contrato, a participação dos juros diminui e a amortização aumenta.
A prestação financeira pode permanecer nivelada porque esses dois componentes se reorganizam dentro dela.
Essa é a principal diferença ao analisar SAC ou Price no financiamento imobiliário.
Por isso, entender SAC ou Price no financiamento imobiliário exige observar não apenas a primeira prestação, mas também quanto do saldo é efetivamente amortizado nos primeiros anos.
Qual É A Principal Diferença Entre SAC E Price?
Podemos resumir assim:
| Característica | SAC | Price |
|---|---|---|
| Amortização | Constante | Cresce ao longo do contrato |
| Parcela inicial | Geralmente maior | Geralmente menor |
| Evolução da prestação-base | Tende a diminuir | Tende a permanecer nivelada |
| Redução inicial do saldo | Mais rápida | Mais lenta |
| Juros no início | Caem com o saldo | Têm maior peso inicial |
| Planejamento inicial | Exige maior capacidade de pagamento | Pode ter prestação inicial menor |
Essa comparação pressupõe condições equivalentes.
Taxa, prazo, indexador, seguros e demais componentes precisam ser considerados.
Não compare um SAC de 20 anos com uma Price de 35 anos e atribua toda a diferença observada apenas ao sistema.
Por Que A Primeira Parcela Do SAC Costuma Ser Maior?
Porque o SAC começa amortizando o principal de forma mais intensa.
Você está efetivamente reduzindo uma parcela constante da dívida desde o início.
Ao mesmo tempo, os juros iniciais incidem sobre um saldo ainda elevado.
Somando amortização e juros, a prestação inicial fica maior.
Com o passar dos meses, entretanto, o saldo cai e os juros tendem a diminuir.
É daí que surge a trajetória descendente das prestações.
Ao comparar SAC ou Price no financiamento imobiliário, portanto, não interprete uma primeira parcela maior isoladamente como desvantagem.
É necessário observar o que está acontecendo com o saldo devedor.
Por Que A Price Começa Com Parcela Menor?
Porque sua estrutura distribui a amortização de maneira diferente.
No início, uma parte maior da prestação é destinada aos juros e uma parte menor ao principal.
Isso permite que a prestação inicial seja menor em comparação com o SAC quando valor financiado, taxa e prazo são equivalentes.
A CAIXA destaca justamente essa característica: a Price pode oferecer prestação inicial menor, enquanto no SAC a redução do saldo acontece mais rapidamente. CAIXA Notícias
Esse detalhe pode influenciar inclusive a aprovação do crédito, já que o tamanho da prestação interfere na capacidade de pagamento analisada pelo banco.
SAC Sempre Paga Menos Juros Que Price?
Quando comparamos o mesmo valor financiado, a mesma taxa e o mesmo prazo, a estrutura do SAC normalmente produz menos juros acumulados porque o principal diminui mais rapidamente.
O próprio glossário do Banco Central registra que, em comparação com o SAC, a Price gera parcelas iniciais menores, mas maior custo total de juros. Banco Central do Brasil
Mas existe um cuidado importante.
Uma proposta real de financiamento não é formada apenas pelo sistema de amortização.
Pode haver:
taxas diferentes;
prazos diferentes;
indexadores diferentes;
seguros diferentes;
CET diferente;
percentual financiado diferente.
Por isso, não basta encontrar a palavra “SAC” em uma proposta e concluir automaticamente que ela é financeiramente melhor do que qualquer Price existente.
A comparação precisa utilizar condições equivalentes.
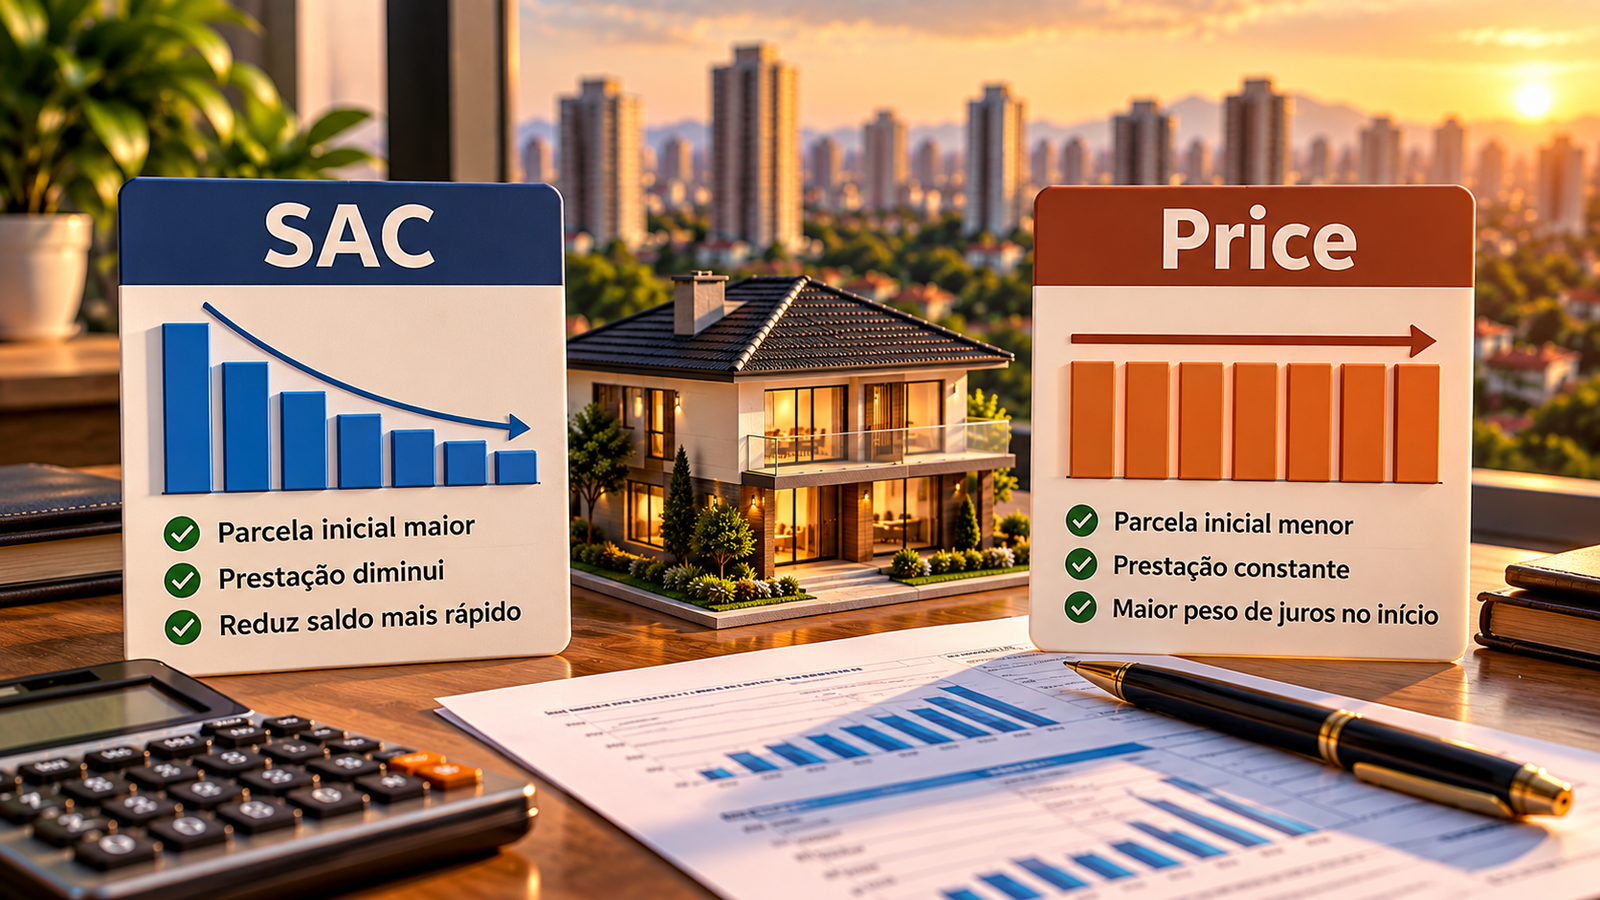
SAC Ou Price No Financiamento Imobiliário: Exemplo Simples
Vamos usar um exemplo exclusivamente didático para visualizar a mecânica.
Imagine:
Valor financiado: R$ 300.000
Prazo: 360 meses
Mesma taxa nos dois sistemas
Sem considerar seguros, tarifas ou correção monetária no exemplo
No SAC, a amortização básica seria:
R$ 300.000 ÷ 360 = aproximadamente R$ 833,33 por mês.
Esse valor do principal seria reduzido continuamente.
No primeiro mês, os juros incidiriam sobre aproximadamente R$ 300 mil.
Depois, sobre um saldo menor.
Depois, menor novamente.
Na Price, a amortização inicial seria menor e aumentaria progressivamente.
Consequentemente, o saldo devedor demoraria mais para cair no começo.
Essa diferença aparentemente pequena, repetida durante centenas de prestações, explica por que o sistema escolhido pode alterar bastante a trajetória financeira do contrato.
Qual Reduz O Saldo Devedor Mais Rápido?
Em condições equivalentes, o SAC.
Essa característica merece atenção porque muita gente acompanha somente o valor da prestação.
Mas existe outra pergunta importante:
Depois de cinco anos pagando, quanto ainda estarei devendo?
Ao escolher SAC ou Price no financiamento imobiliário, essa pergunta pode ser tão relevante quanto saber quanto será a primeira prestação.
Imagine que você queira vender o imóvel antes do término do financiamento.
O saldo devedor naquele momento terá importância direta na operação.
Também pode importar se você pretender fazer portabilidade ou quitar antecipadamente a dívida.
Essa diferença na velocidade de amortização torna a comparação entre SAC ou Price no financiamento imobiliário especialmente importante em contratos de 20, 30 ou mais anos.
Por Que O Saldo Devedor Importa Tanto?
Porque ele representa quanto do principal ainda permanece pendente.
Imagine comprar um imóvel hoje e decidir vendê-lo sete anos depois.
Se ele ainda estiver financiado, será necessário considerar o saldo existente para realizar a operação.
A mesma lógica vale para portabilidade.
Outro banco não está analisando quanto você já desembolsou historicamente. Ele precisa saber qual dívida ainda existe.
Por isso, observar somente “quanto paguei em parcelas” pode produzir uma percepção equivocada sobre quanto do financiamento realmente foi amortizado.
A Prestação Da Price É Realmente Fixa Para Sempre?
Aqui existe uma nuance importante.
A estrutura Price foi criada para produzir prestações constantes sob determinadas premissas. O Banco Central explica que, quando a taxa não varia, as parcelas do sistema Price são iguais ao longo do tempo. Banco Central do Brasil
Mas um financiamento imobiliário real pode conter atualização do saldo por indexadores ou outras condições contratuais.
A própria CAIXA mostra que contratos imobiliários podem utilizar diferentes estruturas de atualização e que o saldo pode ser atualizado mensalmente conforme as condições contratadas. Caixa Econômica Federal
Portanto, “Price = minha cobrança jamais muda” é uma simplificação perigosa.
É preciso verificar também o indexador.
E A Prestação Do SAC Sempre Cai?
Pela estrutura do SAC, a tendência básica é de queda porque os juros diminuem com a redução do saldo.
Entretanto, novamente precisamos separar o sistema de amortização dos demais componentes do contrato.
Se houver atualização monetária do saldo, seguros variáveis ou outros componentes, o valor efetivamente cobrado pode não seguir uma linha perfeitamente descendente em todos os meses.
A CAIXA, por exemplo, demonstra em seus materiais que a evolução das prestações depende também do indexador utilizado. Caixa Econômica Federal
Por isso, a pergunta correta não é apenas “é SAC?”.
Pergunte também:
qual é o indexador?
SAC Ou Price Tem Relação Com A TR?
São coisas diferentes.
SAC e Price determinam como a dívida é amortizada.
TR é um indexador que pode estar associado a determinadas modalidades de financiamento.
É possível, portanto, discutir sistema de amortização e indexador separadamente.
Essa distinção evita uma confusão comum: acreditar que escolher SAC significa automaticamente eliminar qualquer mecanismo de atualização do saldo.
Não significa.
Ao comparar SAC ou Price no financiamento imobiliário, leia também a cláusula de atualização monetária.
E O IPCA?
A mesma lógica se aplica.
Existem contratos de crédito imobiliário associados a índices de preços.
Inclusive, mudanças regulatórias recentes passaram a permitir componente adicional de amortização em operações imobiliárias com atualização por índice de preços, com o objetivo de minimizar variações nominais das prestações. Banco Central do Brasil
Isso reforça um princípio importante:
sistema de amortização e indexador não são a mesma decisão.
Você precisa compreender ambos.
Qual Sistema Tem A Menor Primeira Parcela?
Em uma comparação equivalente, normalmente a Price.
Isso pode fazer diferença quando a renda do comprador está próxima do limite exigido para aprovação.
A CAIXA informa atualmente que o percentual financiável e as condições podem variar de acordo com modalidade e sistema de amortização. Em material de 2026, a instituição informa, para determinadas modalidades do SFH, financiamento de até 80% do imóvel pelo SAC e até 70% pela Price, além da análise de capacidade de pagamento. CAIXA Notícias
Essas condições comerciais podem mudar, então sempre consulte a simulação atual da instituição.
Mas o ponto permanece: uma prestação inicial menor pode permitir uma estrutura de contratação diferente.
A escolha entre SAC ou Price no financiamento imobiliário deve considerar se a vantagem de uma parcela inicial menor compensa a forma como o saldo devedor evoluirá posteriormente.
A Price É Ruim?
Não é correto reduzir a discussão a “Price é ruim e SAC é bom”.
Os sistemas resolvem a amortização de maneiras diferentes.
A Price pode apresentar prestação inicial menor.
O SAC reduz o principal mais rapidamente e, em condições equivalentes, tende a gerar menor volume de juros.
A escolha real depende também de:
renda disponível;
valor de entrada;
prazo;
taxa;
CET;
indexador;
capacidade de suportar a prestação inicial;
e condições oferecidas pelo banco.
A análise de SAC ou Price no financiamento imobiliário deve ser financeira, não baseada apenas na fama de cada tabela.
Quando A Price Pode Aparecer Como Alternativa?
Imagine que uma pessoa consiga pagar confortavelmente R$ 4 mil por mês, mas não consiga suportar uma primeira prestação de R$ 5 mil.
Se uma estrutura Price dentro das condições oferecidas produzir uma prestação inicial compatível com a renda e o SAC ultrapassar a capacidade aprovada, isso pode mudar as opções disponíveis.
Mas existe uma contrapartida.
Uma prestação menor no início não significa necessariamente menor custo da dívida.
É preciso analisar quanto do principal está sendo reduzido e qual será o custo ao longo do contrato.
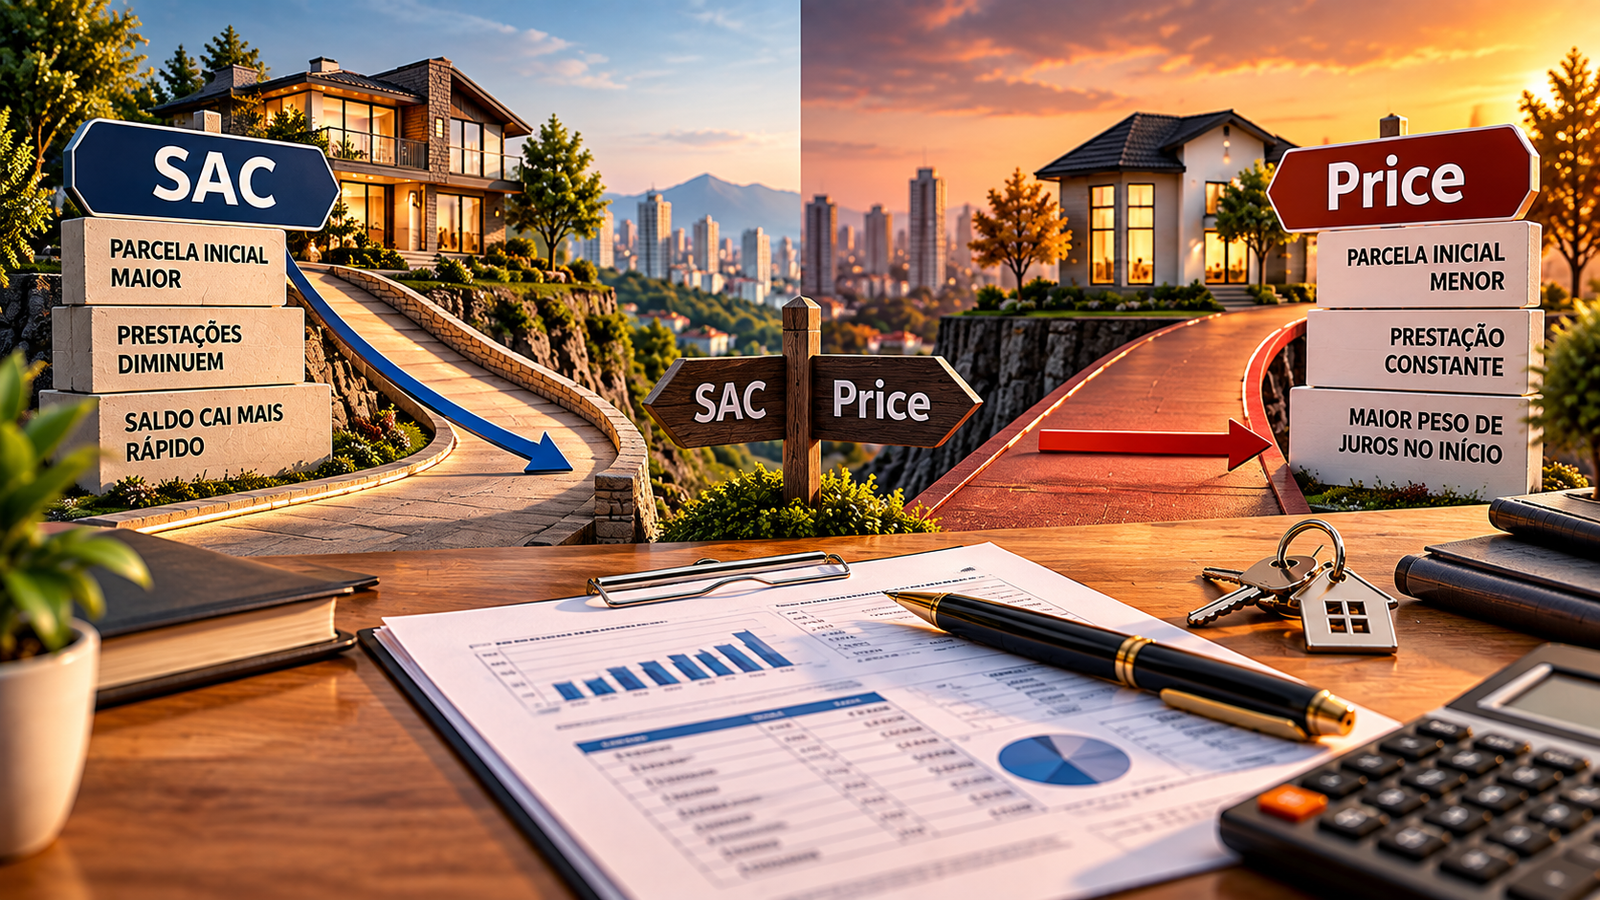
Quando O SAC Pode Fazer Mais Sentido?
O SAC tende a chamar atenção de quem consegue suportar uma prestação inicial maior e valoriza uma redução mais rápida do saldo.
Isso pode ser particularmente relevante para quem:
possui margem confortável no orçamento;
quer ver a dívida cair mais rapidamente;
pretende reduzir o saldo ao longo do tempo;
considera vender o imóvel antes do término;
ou simplesmente quer comparar o custo acumulado em condições equivalentes.
Mas novamente: isso não transforma o SAC automaticamente na melhor proposta do mercado.
Um SAC com taxa muito maior pode perder para uma proposta diferente.
A Renda Necessária Pode Mudar Entre SAC E Price?
Pode.
A instituição financeira analisa a capacidade de pagamento do cliente e o comprometimento da renda.
O Banco Central informa que cada banco trabalha com seus critérios e que, em geral, existe limite de comprometimento da renda no crédito imobiliário. Banco Central do Brasil
Como o SAC costuma começar com uma prestação maior, essa primeira cobrança pode exigir renda compatível.
Na Price, a prestação inicial geralmente menor pode produzir outro resultado na análise.
Esse é um detalhe prático importante ao escolher SAC ou Price no financiamento imobiliário.
Não Escolha Apenas Pela Parcela Que Cabe No Bolso
Imagine estas duas propostas hipotéticas:
Proposta A
Primeira prestação: R$ 4.700
Sistema: SAC
Proposta B
Primeira prestação: R$ 3.900
Sistema: Price
É tentador escolher imediatamente a B.
Mas faltam informações.
Qual é a taxa?
Qual é o prazo?
Qual é o CET?
Qual é o indexador?
Quanto será amortizado?
Qual será o saldo depois de cinco anos?
Quanto será pago em juros?
Quanto custam os seguros?
Sem essas respostas, a primeira parcela diz muito pouco sobre o custo real.
Compare Também O CET
Esse ponto conecta diretamente este artigo ao conteúdo anterior do Renda Base.
O sistema de amortização mostra como a dívida será paga.
O CET mostra o custo efetivo da operação, considerando os componentes previstos em sua metodologia.
Por isso, você não deve escolher SAC ou Price ignorando o CET.
Se ainda não fez essa comparação, veja nosso guia sobre CET do financiamento imobiliário antes de aceitar uma proposta.
Os dois indicadores respondem perguntas diferentes e precisam ser analisados em conjunto.
E Os Seguros MIP E DFI?
Também não desaparecem porque você escolheu determinado sistema de amortização.
MIP e DFI são coberturas relacionadas ao seguro habitacional nas operações em que se aplicam.
Esses valores podem integrar o pagamento mensal e precisam ser considerados na análise financeira do contrato.
Portanto, uma simulação de SAC ou Price no financiamento imobiliário não deve comparar apenas a parcela matemática formada por principal e juros se o objetivo é descobrir quanto realmente sairá da conta todos os meses.
Observe o boleto completo.
Posso Escolher SAC Ou Price Em Qualquer Banco?
As opções disponíveis dependem da instituição, modalidade e produto.
A CAIXA, por exemplo, informa em suas páginas de habitação que utiliza SAC e Sistema Francês de Amortização, a Tabela Price, em suas operações conforme as condições aplicáveis. Caixa Econômica Federal
Isso não significa que todo banco será obrigado a oferecer ambos para qualquer cliente ou modalidade.
Você precisa verificar as opções disponíveis na proposta específica.
Posso Mudar De Price Para SAC Depois?
Não trate essa possibilidade como uma simples configuração que pode ser alterada dentro do aplicativo.
O sistema de amortização faz parte das condições da operação contratada.
Se você já possui financiamento e encontrou condições melhores em outra instituição, uma alternativa a analisar é a portabilidade do crédito.
O Renda Base já explicou como funciona a portabilidade de financiamento imobiliário, em que uma nova instituição pode receber a dívida dentro das regras aplicáveis.
Nesse caso, a análise precisa considerar as condições completas da nova operação, e não apenas o nome do sistema.
O Que Acontece Se Eu Amortizar Antecipadamente?
Amortização extraordinária é diferente do sistema normal de amortização.
SAC ou Price determina a estrutura regular do contrato.
A amortização extraordinária ocorre quando você utiliza recursos adicionais para reduzir o saldo devedor antes do cronograma original.
Esse pagamento adicional pode alterar a trajetória da dívida conforme as condições do contrato.
Por isso, alguém que pretende utilizar FGTS ou recursos próprios periodicamente também deve observar as regras de amortização antecipada antes de contratar.
SAC Ou Price Para Quem Pretende Quitar Antes?
Se existe uma expectativa real de quitar antecipadamente, o saldo devedor passa a ter ainda mais importância.
Não basta perguntar quanto serão as parcelas.
Pergunte:
quanto devo depois de 24 meses?
quanto devo depois de 60 meses?
quanto devo depois de 120 meses?
Essa comparação mostra como cada proposta reduz o principal ao longo do tempo.
É uma maneira muito mais útil de avaliar SAC ou Price no financiamento imobiliário para quem não pretende necessariamente permanecer 30 anos com a dívida.
SAC Ou Price Para Quem Pretende Vender O Imóvel?
A mesma lógica vale para quem imagina vender o imóvel antes do final do contrato.
Se o imóvel ainda estiver financiado, o saldo devedor existente será relevante para a operação.
Portanto, uma pessoa que acredita que permanecerá cinco ou dez anos naquele imóvel pode querer observar a evolução do saldo nesse intervalo.
Não olhe apenas para o total que seria pago até o último mês.
Seu horizonte pessoal também importa.
Um Prazo Maior Pode Esconder A Diferença?
Pode tornar a comparação visual mais confusa.
Quando o prazo aumenta, a prestação mensal pode diminuir porque o pagamento foi distribuído por mais meses.
Isso pode criar uma falsa impressão de economia.
Imagine:
Financiamento A: 240 meses.
Financiamento B: 420 meses.
Mesmo que B apresente uma prestação menor, você estará pagando durante mais 180 meses.
É por isso que uma comparação correta entre SAC ou Price no financiamento imobiliário deve manter o prazo igual sempre que a intenção for isolar o efeito do sistema.
Como Fazer Uma Comparação Justa?
Peça ao banco duas simulações com premissas equivalentes, quando ambas as modalidades estiverem disponíveis.
Use:
mesmo imóvel;
mesma entrada;
mesmo valor financiado;
mesmo prazo;
mesma taxa, se possível;
mesmo indexador;
mesmas condições de seguro.
Depois compare:
primeira prestação;
prestação intermediária;
última prestação;
saldo após cinco anos;
saldo após dez anos;
juros acumulados;
CET;
total projetado.
Essa tabela vale muito mais do que perguntar ao gerente simplesmente “qual é melhor?”.
Uma comparação correta entre SAC ou Price no financiamento imobiliário só é possível quando valor financiado, prazo, taxa e demais condições são colocados na mesma base.
O Que Perguntar Ao Banco Antes De Escolher?
Leve esta lista:
Qual é o sistema de amortização?
Qual será a primeira prestação?
Como a prestação evolui?
Qual é o indexador?
Qual é a taxa efetiva de juros?
Qual é o CET?
Quanto do primeiro pagamento realmente amortiza o principal?
Qual será o saldo devedor depois de cinco anos?
Qual será o saldo depois de dez anos?
Quanto será pago em juros se o contrato chegar ao fim?
Quais seguros estão incluídos?
Quais são as condições para amortização extraordinária?
Essas perguntas transformam uma simulação comercial em uma análise financeira.
Erro 1: Escolher A Menor Prestação
Esse é provavelmente o erro mais fácil de cometer.
Prestação menor melhora o fluxo de caixa imediato.
Mas não informa sozinha quanto a dívida custa.
Uma parcela pode ser menor porque:
o prazo é maior;
a amortização inicial é menor;
o valor financiado é diferente;
a taxa é diferente;
ou as condições contratuais não são equivalentes.
Não confunda conforto mensal com economia total.
Erro 2: Comparar SAC De Um Banco Com Price De Outro Sem Padronizar Os Dados
Imagine que um banco ofereça SAC a 11% e outro Price a 9%.
Se você observar apenas o sistema, estará ignorando uma enorme diferença na taxa.
O mesmo vale para prazo, entrada e indexador.
Primeiro padronize as propostas.
Depois avalie o efeito do sistema.
Erro 3: Ignorar O Saldo Devedor
Esse erro pode passar despercebido durante anos.
A pessoa paga religiosamente as prestações e acompanha somente o valor que sai da conta.
Quando consulta o saldo, percebe que a dívida não caiu na velocidade que imaginava.
O problema não significa necessariamente que exista cobrança errada.
Pode decorrer da própria estrutura de amortização e das condições contratuais.
Por isso, acompanhe o saldo.
Erro 4: Achar Que Price Significa Parcela Imutável
Como vimos, a estrutura Price busca manter a prestação financeira nivelada quando as premissas permanecem constantes.
Mas financiamentos imobiliários podem possuir indexadores e outros componentes.
Logo, não assine acreditando que um único número mostrado na primeira simulação permanecerá necessariamente idêntico durante décadas.
Leia o contrato.
Erro 5: Achar Que SAC Sempre Garante Parcela Menor No Futuro
A tendência estrutural é de queda da parcela formada pelo sistema SAC à medida que os juros diminuem.
Mas outros elementos do financiamento podem influenciar o valor efetivamente cobrado.
A CAIXA mostra, por exemplo, comportamentos diferentes conforme o indexador do contrato. Caixa Econômica Federal
Isso reforça a necessidade de analisar a operação completa.
Como Saber Qual Dos Dois Está Na Minha Simulação?
Procure campos como:
“Sistema de amortização”
“SAC”
“Sistema de Amortização Constante”
“Price”
“Sistema Francês de Amortização”
“SFA”
Se não encontrar, pergunte à instituição.
Essa informação não deveria ser um detalhe irrelevante para quem está assumindo uma dívida de décadas.
SAC Ou Price No Financiamento Imobiliário: O Que Comparar Antes De Assinar
Antes de decidir entre SAC ou Price no financiamento imobiliário, coloque as duas propostas lado a lado e verifique três horizontes.
Hoje: quanto preciso dar de entrada e quanto será a primeira prestação?
Durante o contrato: como a prestação e o saldo devedor evoluem?
No final: qual será o custo acumulado nas condições projetadas?
O SAC reduz o principal de maneira constante e normalmente começa com prestação maior, que tende a cair conforme os juros diminuem. A Price distribui a amortização de outra maneira, oferecendo normalmente uma prestação inicial menor e uma redução mais lenta do principal no começo. CAIXA Notícias
Mas nenhuma dessas características deve ser analisada isoladamente.
Taxa de juros, CET, prazo, indexador, seguros, entrada e capacidade de pagamento continuam fazendo parte da decisão.
É por isso que a pergunta mais útil não é simplesmente “SAC ou Price, qual é melhor?”.
A pergunta é:
nas mesmas condições de valor, prazo e taxa, como cada sistema muda minha prestação, meu saldo devedor e o total que pagarei ao longo do tempo?
Quando você pede essa simulação ao banco, a escolha deixa de ser uma sigla escondida no contrato e passa a ser uma decisão financeira que você consegue enxergar.
Antes da assinatura, comparar SAC ou Price no financiamento imobiliário dessa maneira permite enxergar simultaneamente o impacto sobre a parcela, os juros e o saldo que permanecerá em aberto.