
Como organizar a vida financeira é uma dúvida comum para quem deseja colocar as contas em ordem e ter mais controle sobre o próprio dinheiro. Na prática, organizar as finanças significa entender com clareza quanto dinheiro entra, para onde ele está indo e quais decisões podem fazer com que sobre mais no final do mês. Muitas pessoas recebem o salário, pagam contas, fazem compras e usam o cartão normalmente, mas chegam às últimas semanas do mês sem saber exatamente como o dinheiro desapareceu. Quando isso acontece repetidamente, o problema nem sempre está apenas na renda. A falta de organização pode transformar até pequenas despesas em um peso considerável ao longo do tempo. dinheiro.
A boa notícia é que colocar as contas em ordem não exige começar com uma planilha complicada ou mudar toda a rotina de uma vez. O primeiro passo é enxergar a situação financeira como ela realmente é. A partir daí, fica muito mais fácil identificar desperdícios, estabelecer prioridades, reduzir dívidas e começar a construir uma reserva para imprevistos e objetivos futuros.
Neste guia, você vai aprender como organizar sua vida financeira em 10 passos práticos, começando pelo diagnóstico das suas contas e chegando à criação de uma rotina que permita acompanhar seu dinheiro sem transformar isso em uma tarefa cansativa.
1. Como organizar a vida financeira: descubra quanto dinheiro entra por mês
Antes de pensar em economizar, investir ou cortar despesas, é necessário saber qual é a sua renda mensal real.
Para quem recebe um salário fixo, essa conta costuma ser simples. O valor que deve ser considerado é o dinheiro líquido que efetivamente fica disponível depois dos descontos. Para quem trabalha por conta própria, recebe comissões, faz trabalhos extras ou possui renda variável, é melhor analisar os últimos meses e trabalhar com uma média conservadora.
Considere todas as fontes de renda que realmente fazem parte do orçamento, como salário líquido, aposentadoria, pensão, aluguel recebido, comissões e outras receitas recorrentes.
Evite montar o orçamento contando com um dinheiro que ainda não recebeu. Uma comissão futura, uma venda que ainda não aconteceu ou um trabalho que ainda não foi pago não deve financiar despesas atuais.
Esse pequeno cuidado torna o planejamento muito mais realista.
2. Anote todas as suas despesas
Depois de descobrir quanto entra, é hora de descobrir quanto sai.
Esse costuma ser o momento em que aparecem as maiores surpresas. Uma pessoa pode lembrar facilmente do aluguel, da energia elétrica e da prestação do carro, mas dificilmente consegue lembrar de cabeça de todas as pequenas compras realizadas durante 30 dias.
Abra o aplicativo do banco, consulte as faturas dos cartões e observe os pagamentos realizados nos últimos meses.
Anote despesas como moradia, energia, água, internet, telefone, alimentação, transporte, combustível, medicamentos, assinaturas, mensalidades, seguros, parcelas, lazer e compras feitas no cartão.
Inclua também os pequenos gastos.
Uma compra de baixo valor parece pouco importante quando observada isoladamente. Quando ela acontece várias vezes durante o mês, porém, o resultado pode ser muito diferente.
O objetivo dessa etapa não é sentir culpa por gastar. É simplesmente transformar despesas que estavam praticamente invisíveis em números que podem ser analisados.
3. Separe despesas fixas, variáveis e ocasionais
Nem todas as despesas se comportam da mesma maneira.
As despesas fixas são aquelas que aparecem regularmente e costumam ter valores semelhantes, como aluguel, condomínio, mensalidades e determinados serviços.
As despesas variáveis também fazem parte da rotina, mas podem aumentar ou diminuir. Alimentação, combustível, energia elétrica, lazer e algumas compras entram frequentemente nessa categoria.
Existem ainda as despesas ocasionais, que não aparecem todos os meses, mas continuam fazendo parte da vida financeira. Manutenção do carro, impostos anuais, material escolar, presentes, consultas e reparos domésticos são alguns exemplos.
Ignorar essas despesas pode criar a impressão de que determinado mês “saiu do controle”, quando na realidade aquele gasto era previsível.
Uma estratégia simples é estimar quanto essas despesas representam ao longo de um ano e reservar mensalmente uma pequena quantia para elas.
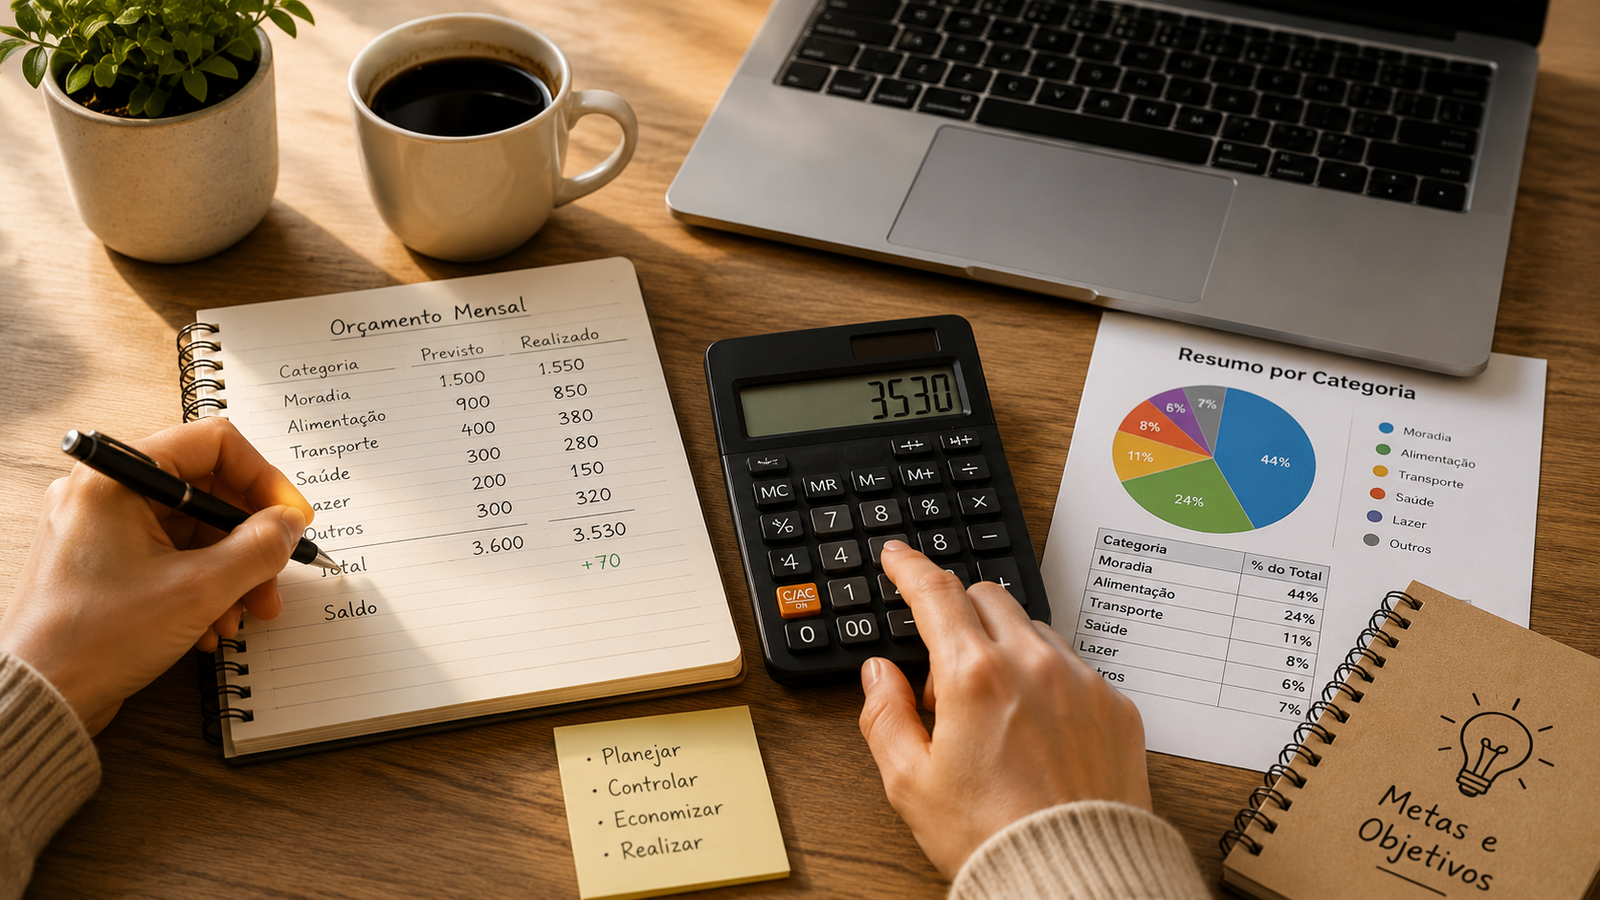
4. Compare quanto entra com quanto sai
Agora faça uma conta bastante simples:
Renda mensal – despesas mensais = saldo do mês
Se o resultado for positivo, existe uma margem que pode ser direcionada para objetivos financeiros, reserva de emergência ou investimentos.
Se ficar muito próximo de zero, seu orçamento está vulnerável. Qualquer imprevisto pode fazer com que seja necessário recorrer ao cartão, cheque especial ou empréstimo.
Se o resultado for negativo, você está gastando mais do que recebe e precisa identificar quais despesas podem ser reduzidas ou reorganizadas.
Esse comparativo é uma das etapas mais importantes para entender como organizar a vida financeiramente, porque mostra com clareza se o problema está na falta de renda, no excesso de despesas ou na forma como o dinheiro está sendo distribuído ao longo do mês. Saber como organizar a vida financeiramente também permite identificar quais gastos precisam ser ajustados e quanto pode ser reservado para construir uma situação financeira mais segura.
Essa conta funciona como uma fotografia da situação financeira atual.
Ela não resolve o problema sozinha, mas mostra exatamente de onde você está partindo.
5. Identifique os gastos que podem ser reduzidos
Depois de visualizar todas as despesas, o próximo passo para quem deseja aprender como organizar a vida financeiramente é procurar oportunidades de economia antes de simplesmente eliminar tudo o que proporciona conforto ou lazer. Organizar as finanças não significa cortar indiscriminadamente, mas descobrir quais gastos podem ser reduzidos sem comprometer aquilo que realmente é importante no seu dia a dia.
Comece procurando gastos que oferecem pouco benefício.
Pode existir uma assinatura esquecida, um serviço pouco utilizado, tarifas bancárias desnecessárias, um plano mais caro do que você precisa ou compras recorrentes feitas por hábito.
Também vale comparar preços de serviços e negociar contratos.
Uma economia de R$ 30 pode parecer pequena. Entretanto, se ela ocorrer todos os meses durante um ano, representa R$ 360. Se você encontrar cinco despesas semelhantes, a diferença anual já se torna muito mais significativa.
Organização financeira costuma funcionar melhor quando é construída por meio de ajustes sustentáveis, e não por restrições tão severas que serão abandonadas poucas semanas depois.
6. Organize as dívidas antes de pensar em grandes investimentos
Se existem dívidas, principalmente aquelas com juros elevados, elas precisam entrar no planejamento antes dos grandes investimentos. Para quem está aprendendo como organizar a vida financeiramente, entender quais dívidas devem ser priorizadas evita que os juros consumam uma parte cada vez maior da renda.
Esse levantamento também faz parte do processo de como organizar a vida financeiramente, pois permite visualizar quais dívidas exigem prioridade e quanto da renda mensal já está comprometido.
Faça uma relação contendo o valor devido, número de parcelas, taxa de juros quando disponível e valor mensal de cada compromisso.
Dê atenção especial às modalidades que podem cobrar juros elevados, como rotativo do cartão de crédito e cheque especial.
Em alguns casos, trocar uma dívida muito cara por uma opção de menor custo pode reduzir significativamente o valor total pago. Essa decisão, entretanto, deve ser tomada comparando o Custo Efetivo Total (CET) das alternativas, e não apenas o tamanho da parcela.
Uma parcela menor nem sempre significa uma dívida mais barata.
Também é importante evitar assumir uma nova dívida apenas para liberar espaço no orçamento sem corrigir a causa do problema. Caso contrário, existe o risco de acumular o novo compromisso e voltar a utilizar o crédito que havia sido liberado.
7. Crie uma reserva de emergência
Depois que o orçamento estiver mais equilibrado, comece a construir uma reserva para situações inesperadas.
A reserva de emergência existe para despesas que não podem esperar: perda temporária de renda, reparos essenciais, despesas médicas inesperadas ou outros acontecimentos realmente importantes.
O tamanho ideal varia de acordo com a realidade de cada pessoa. Quem possui renda estável pode ter necessidades diferentes de um profissional autônomo cuja receita varia bastante.
Em vez de ficar paralisado tentando atingir imediatamente um valor elevado, estabeleça metas progressivas.
Primeiro, tente acumular uma pequena proteção inicial. Depois, avance gradualmente até formar uma reserva equivalente a alguns meses das suas despesas essenciais.
Para essa finalidade, normalmente é importante priorizar alternativas adequadas ao perfil e ao objetivo da reserva, especialmente considerando segurança e facilidade de acesso ao dinheiro. Antes de escolher qualquer produto financeiro, verifique suas características, riscos, custos, tributação e condições de resgate.
8. Defina objetivos para o seu dinheiro
Economizar sem saber por quê pode se tornar cansativo.
Por isso, transforme desejos genéricos em objetivos concretos.
Em vez de dizer apenas “quero guardar dinheiro”, determine uma finalidade, um valor aproximado e um prazo.
Por exemplo:
“Quero juntar R$ 6.000 em 12 meses.”
Nesse caso, o objetivo pode ser dividido em aproximadamente R$ 500 por mês.
Quando existe uma meta clara, fica mais fácil decidir entre gastar determinada quantia agora ou direcioná-la para algo considerado mais importante.
Você pode separar os objetivos em curto, médio e longo prazo.
Uma viagem pode ser um objetivo de curto prazo. A entrada de um imóvel pode exigir alguns anos de planejamento. A aposentadoria normalmente envolve um horizonte muito maior.
Cada objetivo pode exigir estratégias financeiras diferentes.
9. Automatize parte da sua organização financeira
Depender exclusivamente da força de vontade todos os meses pode dificultar o processo.
Quando possível, automatize algumas decisões.
Contas recorrentes podem ser colocadas em débito automático, desde que haja controle do saldo disponível. Transferências destinadas às metas financeiras também podem ser programadas para ocorrer logo depois do recebimento da renda.
Isso cria uma lógica interessante: em vez de esperar o final do mês para descobrir se sobrou dinheiro, uma parte dele pode ser destinada previamente aos objetivos definidos no orçamento.
Mas automatizar não significa deixar de acompanhar.
Continue conferindo extratos, faturas e cobranças. Serviços podem alterar preços, pagamentos podem ser duplicados e assinaturas que deixaram de ser úteis podem continuar sendo cobradas.
Automação deve facilitar o controle, não substituí-lo.
10. Faça uma revisão financeira todos os meses
Um orçamento não deve ser criado uma vez e esquecido.
A vida muda.
A renda pode aumentar ou diminuir. O preço dos alimentos varia. Uma nova despesa pode surgir. Uma dívida termina. Uma assinatura deixa de fazer sentido. Um novo objetivo aparece.
Reserve alguns minutos, uma vez por mês, para revisar suas finanças.
Compare o que havia planejado com o que realmente aconteceu.
Pergunte:
- Quanto entrou neste mês?
- Quanto foi gasto?
- Quais despesas ficaram acima do esperado?
- Houve algum gasto que poderia ter sido evitado?
- Quanto foi destinado às metas?
- Alguma dívida diminuiu?
- A reserva aumentou?
- Existe alguma despesa importante prevista para os próximos meses?
Essa revisão transforma o orçamento em uma ferramenta viva.
Quanto guardar por mês?
Não existe uma porcentagem única que funcione para todas as pessoas.
A capacidade de guardar dinheiro depende da renda, do custo de vida, da composição familiar, das dívidas existentes e de diversos outros fatores.
Por isso, uma meta realista costuma ser mais útil do que tentar seguir uma porcentagem impossível para a sua situação atual.
Se hoje você consegue guardar apenas uma pequena quantia, comece por ela.
O mais importante no início é criar consistência.
Quando uma dívida terminar ou uma despesa diminuir, parte desse dinheiro poderá ser redirecionada para a reserva ou para outros objetivos.
É melhor pagar dívidas ou guardar dinheiro?
A resposta depende do tipo de dívida, dos juros cobrados e da situação financeira de cada pessoa.
Dívidas de custo elevado podem crescer rapidamente e, por isso, geralmente merecem atenção prioritária. Ao mesmo tempo, viver completamente sem nenhuma reserva pode fazer com que um pequeno imprevisto gere uma nova dívida.
Uma possibilidade é construir uma proteção inicial pequena enquanto se trabalha para reduzir os compromissos mais caros. Depois que a situação estiver mais controlada, a reserva pode ser ampliada gradualmente.
Antes de refinanciar ou contratar crédito para quitar outra dívida, compare taxas, CET, prazo e valor total que será pago.
Qual é a melhor forma de controlar os gastos?
A melhor ferramenta é aquela que você realmente consegue utilizar com frequência.
Algumas pessoas preferem planilhas. Outras utilizam aplicativos. Há quem consiga se organizar perfeitamente usando apenas o aplicativo do banco e uma anotação mensal.
Não é necessário transformar o controle financeiro em uma tarefa complexa.
Um sistema simples contendo renda, despesas essenciais, despesas variáveis, dívidas, reserva e objetivos já pode oferecer uma visão bastante clara do orçamento.
A ferramenta é secundária. O hábito de acompanhar os números é o que faz diferença.
Comece pelo que é possível mudar hoje
Imagine abrir o aplicativo do banco no início do mês e saber exatamente quanto pode gastar, quais contas já estão previstas e quanto está sendo reservado para seus objetivos. Essa sensação de controle não aparece porque todas as despesas desapareceram ou porque a renda aumentou de repente. Ela surge quando o dinheiro deixa de ser administrado apenas conforme os problemas aparecem.
Você não precisa executar os dez passos de uma única vez.
Hoje, pode começar descobrindo quanto realmente entra.
Depois, levantar as despesas.
Em seguida, separar os gastos e identificar onde estão os maiores desequilíbrios.
Com essas informações diante de você, decisões que antes pareciam difíceis começam a ficar muito mais claras.
Organizar a vida financeira é um processo contínuo. Quanto mais você conhece seus próprios números, maior é sua capacidade de decidir o que fazer com o dinheiro antes que ele simplesmente desapareça ao longo do mês.
Aviso: este conteúdo possui caráter exclusivamente informativo e educacional e não constitui recomendação individual de investimento, crédito ou produto financeiro.