
Juros altos onde guardar dinheiro é uma dúvida comum quando as taxas permanecem elevadas e o investidor precisa equilibrar segurança, liquidez e rentabilidade.
Quando os juros permanecem altos, uma mudança silenciosa acontece com o dinheiro. Aquela quantia que antes ficava esquecida em uma conta sem rendimento pode passar a representar uma oportunidade. Ao mesmo tempo, empréstimos, financiamentos, cartões e hipotecas ficam mais caros, obrigando famílias a pensar com mais cuidado antes de assumir novas dívidas. É nesse cenário que uma pergunta ganha importância em diferentes países: onde investir com juros altos?
Em períodos de juros altos onde guardar dinheiro depende também do prazo, da necessidade de liquidez e do nível de risco que cada pessoa aceita.
Em 2026, essa questão deixou de ser exclusivamente brasileira. Bancos centrais, investidores e famílias dos Estados Unidos, Brasil, Europa e outras regiões estão acompanhando inflação, taxas de juros e crescimento econômico com atenção. Nos Estados Unidos, por exemplo, o Federal Reserve manteve recentemente sua taxa básica em um intervalo elevado, enquanto autoridades continuam discutindo se será necessário manter uma política restritiva por mais tempo.
Isso significa que existe uma situação aparentemente contraditória. Quem precisa pedir dinheiro emprestado sente o peso dos juros. Quem possui dinheiro disponível para investir pode encontrar oportunidades melhores em aplicações conservadoras.
Mas juros altos não significam que qualquer investimento seja bom.
A decisão depende do país em que a pessoa vive, da moeda que utiliza, do prazo em que precisará do dinheiro, da segurança do investimento, dos impostos e principalmente do objetivo daquela quantia.
É justamente por isso que, antes de procurar a aplicação que apresenta a maior porcentagem na tela, vale entender o que está acontecendo e como aproveitar esse cenário sem assumir riscos desnecessários.
JUROS ALTOS: ONDE GUARDAR DINHEIRO E POR QUE ISSO IMPORTA EM 2026?
Taxas de juros são uma das ferramentas mais importantes utilizadas pelos bancos centrais para tentar controlar a inflação. Por isso, entender juros altos onde guardar dinheiro e como distribuir os recursos entre diferentes alternativas pode ajudar a tomar decisões mais equilibradas.
Quando os preços estão aumentando rapidamente, uma autoridade monetária pode manter ou elevar os juros.
Isso torna o crédito mais caro.
Financiamentos podem pesar mais no orçamento.
Empresas pensam duas vezes antes de tomar dinheiro emprestado para expandir.
Consumidores podem reduzir compras parceladas.
Com menos crédito e consumo, a pressão sobre os preços tende a diminuir ao longo do tempo.
Mas existe o outro lado dessa história.
Taxas maiores também aumentam a remuneração potencial de diversos investimentos conservadores.
É por isso que produtos de renda fixa passam a receber tanta atenção nesses períodos.
No Brasil, isso pode aparecer em investimentos como Tesouro Selic e CDB.
Nos Estados Unidos, Treasury bills, certificates of deposit (CDs), money market accounts e high-yield savings accounts entram frequentemente nessa discussão.
Em outros países existem produtos equivalentes, cada um com suas próprias regras.
O nome muda.
A lógica econômica é parecida.
ONDE INVESTIR COM JUROS ALTOS?
Não existe uma resposta universal.
A primeira pergunta deveria ser:
Quando vou precisar desse dinheiro?
Imagine duas pessoas com exatamente o equivalente a US$ 10 mil disponíveis.
A primeira pretende utilizar o dinheiro dentro de seis meses para pagar despesas importantes.
A segunda já possui reserva de emergência e está guardando aquele dinheiro para uma meta daqui a dez anos.
Embora possuam exatamente o mesmo valor, elas não deveriam necessariamente escolher o mesmo investimento.
Para a primeira, preservar o capital e manter liquidez pode ser fundamental.
Para a segunda, pode existir espaço para investimentos com prazo maior e alguma oscilação.
É por isso que onde investir com juros altos depende muito mais do objetivo do que simplesmente da taxa anunciada.
1. RESERVA DE EMERGÊNCIA VEM ANTES DA BUSCA PELO MAIOR RETORNO
Uma das consequências positivas de um ambiente de juros elevados é que até o dinheiro destinado a emergências pode encontrar alternativas remuneradas.
Mas a função da reserva precisa ser respeitada.
Reserva de emergência não existe para tentar produzir o maior retorno possível.
Ela existe para estar disponível.
Uma despesa médica inesperada, um reparo urgente, perda temporária de renda ou qualquer outro problema pode acontecer sem aviso.
Por isso, dinheiro destinado a emergências normalmente precisa priorizar três características:
segurança;
liquidez;
facilidade de acesso.
Cada país oferece instrumentos diferentes para essa finalidade.
No Brasil, muitas pessoas utilizam produtos de renda fixa com liquidez diária ou títulos públicos adequados para essa função.
Nos Estados Unidos, contas de poupança de alto rendimento e determinados money market accounts são alternativas frequentemente consideradas.
O produto específico muda conforme a localização.
O princípio permanece.
Uma reserva não deveria depender de vender um ativo altamente volátil justamente no momento em que o dinheiro é necessário.
2. CONTAS DE ALTO RENDIMENTO GANHAM IMPORTÂNCIA
Durante muito tempo, milhões de pessoas se acostumaram a deixar dinheiro parado na conta bancária simplesmente porque a diferença de rendimento parecia pequena.
Quando os juros aumentam, essa diferença pode ficar mais relevante.
Nos Estados Unidos, as chamadas high-yield savings accounts podem oferecer remuneração superior à encontrada em contas de poupança tradicionais, embora as taxas sejam variáveis.
No Brasil, a comparação pode envolver contas remuneradas, CDBs com liquidez diária, Tesouro Selic e outras alternativas.
Aqui existe uma lição que vale praticamente em qualquer país:
dinheiro parado também tem custo.
Imagine duas pessoas que possuem o mesmo patrimônio.
Uma verifica periodicamente quanto o dinheiro está rendendo.
A outra mantém a quantia durante anos em uma conta praticamente sem remuneração.
Mesmo sem gastar um centavo, a diferença entre as duas pode crescer com o passar do tempo.
Isso acontece por causa dos juros compostos.
Os rendimentos começam a produzir novos rendimentos.
Quanto maior o prazo, maior pode ser o efeito.
3. TÍTULOS PÚBLICOS PODEM TER PAPEL IMPORTANTE
Governos também tomam dinheiro emprestado.
Quando uma pessoa compra determinados títulos públicos, ela está, de maneira simplificada, emprestando recursos ao governo em troca de uma remuneração estabelecida pelas condições daquele título.
No Brasil, existe o Tesouro Direto.
Nos Estados Unidos, existem Treasury bills, Treasury notes e Treasury bonds.
Outros países possuem seus próprios instrumentos soberanos.
Eles não são todos iguais.
Prazo, tributação, liquidez, remuneração e risco precisam ser analisados individualmente.
Mas em períodos de juros elevados, títulos governamentais costumam voltar ao centro das conversas sobre investimentos.
Nos Estados Unidos, os movimentos dos Treasury yields também têm impacto muito além dos investidores em títulos. Eles influenciam outras taxas da economia, inclusive custos de financiamento.
Em agosto de 2026, os rendimentos dos títulos americanos de longo prazo voltaram a provocar preocupação nos mercados, mostrando como as taxas de juros continuam sendo um dos temas centrais para investidores globais.
4. CDB NO BRASIL E CD NOS ESTADOS UNIDOS: NOMES PARECIDOS, PRODUTOS DIFERENTES
Essa diferença será especialmente importante quando o Renda Base começar a receber leitores dos Estados Unidos.
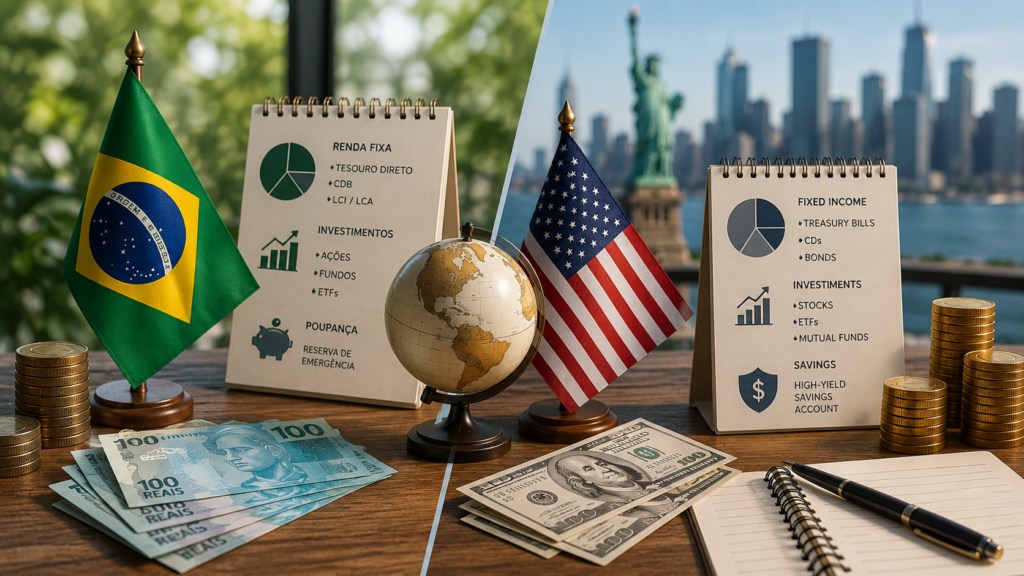
No Brasil existe o CDB — Certificado de Depósito Bancário.
Nos Estados Unidos existe o CD — Certificate of Deposit.
Apesar da semelhança das siglas, são produtos de sistemas financeiros diferentes e possuem regras diferentes.
Em ambos os casos existe uma lógica de depósito ou empréstimo de recursos a uma instituição financeira em troca de remuneração, mas garantias, tributação, liquidez e funcionamento precisam ser analisados dentro de cada país.
Nos Estados Unidos, CDs competitivos continuam oferecendo taxas relevantes em 2026, especialmente para pessoas dispostas a deixar o dinheiro aplicado durante determinado prazo.
No Brasil, CDBs podem oferecer remuneração atrelada ao CDI, uma taxa prefixada ou outras estruturas.
Antes de escolher qualquer um deles, observe:
prazo;
liquidez;
taxa;
instituição emissora;
proteção aplicável;
tributação;
penalidades ou condições para retirada antecipada.
Nunca compare apenas o número maior destacado no anúncio.
5. JUROS ALTOS PODEM SER UMA OPORTUNIDADE PARA TRAVAR TAXAS?
Essa é uma das questões mais interessantes de um período como o atual.
Imagine que um investidor encontre um título oferecendo determinada taxa por vários anos.
Se as taxas de mercado caírem posteriormente, aquele investimento contratado anteriormente pode continuar seguindo as condições estabelecidas no momento da aplicação, dependendo das regras do produto.
É daí que vem a expressão “travar uma taxa”.
Mas existe um risco importante.
Ninguém sabe com certeza quando os juros vão cair.
Também não existe garantia de que uma taxa aparentemente atraente hoje será a melhor disponível amanhã.
Por isso, algumas pessoas preferem distribuir os investimentos ao longo do tempo em vez de colocar todo o dinheiro em uma única aplicação e em uma única data.
É uma maneira de reduzir a dependência de acertar o momento perfeito.
6. O QUE ACONTECE SE OS JUROS SUBIREM AINDA MAIS?
Este é justamente um dos riscos que investidores precisam considerar.
Se uma pessoa aplicar todo o dinheiro em um produto prefixado e posteriormente surgirem investimentos semelhantes pagando taxas maiores, ela pode desejar ter esperado.
Dependendo do produto, vender antes do vencimento também pode produzir resultados diferentes do esperado.
Por isso, prazo é tão importante.
Dinheiro que pode ser necessário amanhã não deveria ficar preso em uma aplicação inadequada apenas porque a taxa parecia atraente.
7. E SE OS JUROS COMEÇAREM A CAIR?
A situação muda novamente.
Quando bancos centrais iniciam ciclos consistentes de redução de juros, aplicações pós-fixadas podem gradualmente oferecer retornos menores.
Ao mesmo tempo, determinados ativos podem reagir positivamente à expectativa de crédito mais barato e crescimento econômico.
Mas isso não acontece de maneira perfeitamente previsível.
O mercado costuma antecipar acontecimentos.
Preços podem mudar meses antes de uma decisão que parece óbvia para o público.
Por isso, tentar adivinhar exatamente o último dia dos juros altos ou o primeiro dia de um novo ciclo pode ser uma estratégia frustrante.
Uma carteira organizada não deveria depender de uma única previsão.
8. AÇÕES AINDA FAZEM SENTIDO QUANDO A RENDA FIXA PAGA BEM?
Essa dúvida aparece sempre que investimentos conservadores passam a oferecer remunerações elevadas.
Por que alguém aceitaria a volatilidade das ações se pode receber juros atrativos em investimentos mais previsíveis?
A resposta está no prazo e na função de cada classe de ativo.
Renda fixa e ações não precisam ser inimigas.
Uma pode cumprir a função de estabilidade e geração de rendimento.
A outra pode participar de uma estratégia de crescimento patrimonial de longo prazo.
Empresas continuam produzindo, vendendo, inovando e gerando lucros independentemente de existir um título de renda fixa atraente naquele momento.
Por outro lado, juros elevados podem pressionar determinadas empresas porque tornam financiamentos mais caros e aumentam a taxa utilizada pelo mercado para avaliar investimentos.
Por isso, diversificação continua sendo relevante.
9. O ERRO DE COLOCAR TODO O DINHEIRO NA APLICAÇÃO QUE ESTÁ PAGANDO MAIS
Imagine abrir o aplicativo do banco e encontrar uma aplicação oferecendo uma taxa muito superior às demais.
A primeira reação pode ser pensar:
“É aqui que devo colocar tudo.”
Mas existe uma pergunta que deveria vir antes:
Por que estão pagando mais?
Uma remuneração maior pode estar associada a prazo maior, menor liquidez, risco de crédito diferente ou condições específicas.
Investimento não é apenas retorno.
É uma combinação entre retorno, risco, liquidez e prazo.
Quando alguém observa somente um desses elementos, pode tomar uma decisão inadequada.
10. JUROS ALTOS TAMBÉM EXIGEM CUIDADO COM AS DÍVIDAS
Até agora falamos sobre o lado positivo dos juros para quem possui dinheiro investido.
Agora imagine o cenário inverso.
Uma pessoa possui US$ 5 mil aplicados recebendo uma taxa interessante, mas ao mesmo tempo mantém uma dívida no cartão cobrando juros muito superiores.
A aplicação pode estar crescendo.
A dívida pode estar crescendo muito mais rapidamente.
Nesse caso, comemorar o rendimento do investimento sem analisar o custo da dívida produz uma visão distorcida da situação financeira.
Esse princípio vale para diferentes países.
Cartões de crédito, cheque especial, empréstimos pessoais e outras modalidades podem apresentar custos elevados.
Antes de buscar alguns pontos adicionais de rentabilidade, compare quanto está recebendo nos investimentos com quanto está pagando nas dívidas.
COMO ORGANIZAR O DINHEIRO ANTES DE INVESTIR
Antes de decidir onde investir com juros altos, vale organizar a base financeira.
Liste quanto entra todos os meses.
Liste as despesas essenciais.
Identifique dívidas caras.
Construa uma reserva.
Defina objetivos.
Depois determine quanto pode ser investido regularmente.
11. US$ 1.000 OU R$ 1.000: O VALOR NÃO MUDA A PRIMEIRA PERGUNTA
Imagine duas pessoas.
Uma mora no Brasil e possui R$ 1.000.
Outra mora nos Estados Unidos e possui US$ 1.000.
Os sistemas financeiros são diferentes, os produtos disponíveis são diferentes e até a tributação será diferente.
Mas ambas deveriam começar com a mesma pergunta:
Quando vou precisar desse dinheiro?
Se aquele valor representa toda a reserva disponível, liquidez pode ser prioridade.
Se existe uma reserva completa e o dinheiro não será necessário durante vários anos, outras alternativas podem ser consideradas.
A estratégia nasce do objetivo.
Não do valor isoladamente.
12. DIVERSIFICAÇÃO CONTINUA IMPORTANTE
Juros altos podem provocar uma tentação perigosa: abandonar completamente outras classes de ativos.
Mas o cenário econômico muda.
O investimento que parece imbatível hoje pode não oferecer a mesma remuneração daqui a dois anos.
Por isso, uma carteira pode distribuir funções.
Uma parte para emergências.
Uma parte para objetivos de curto prazo.
Outra para médio prazo.
Outra para construção patrimonial de longo prazo.
Diversificação não significa comprar dezenas de produtos aleatórios.
Significa evitar que todo o futuro financeiro dependa de uma única instituição, empresa, moeda, classe de ativo ou cenário econômico.
13. O QUE OBSERVAR ANTES DE ESCOLHER UMA APLICAÇÃO
Antes de transferir o dinheiro, faça algumas perguntas.
Qual é o risco?
Quando posso retirar?
Existe penalidade para resgate antecipado?
Qual é o retorno líquido depois dos impostos?
Existe proteção de depósitos ou garantia aplicável?
Qual é o prazo?
A taxa é fixa ou variável?
O investimento acompanha inflação?
O que acontece se eu precisar do dinheiro antes?
Essas perguntas são mais importantes do que simplesmente perguntar:
“Quanto rende?”
14. PROTEÇÃO DE DEPÓSITOS MUDA DE PAÍS PARA PAÍS
Esse é outro ponto fundamental para um site financeiro global.
No Brasil, determinados produtos bancários elegíveis podem contar com proteção do Fundo Garantidor de Créditos dentro das regras e limites estabelecidos.
Nos Estados Unidos, determinados depósitos em instituições seguradas podem contar com proteção da FDIC dentro de suas regras e limites.
Não são sistemas idênticos.
Por isso, alguém que muda de país ou começa a investir internacionalmente não deveria presumir que as mesmas regras brasileiras continuam valendo.
Sempre confirme qual instituição oferece a proteção, quais produtos são elegíveis e quais limites estão em vigor.
15. INFLAÇÃO IMPORTA TANTO QUANTO JUROS
Um investimento pode mostrar uma taxa nominal bonita e ainda assim produzir um ganho real muito menor.
Imagine uma aplicação rendendo 6% ao ano em um cenário de inflação de 5%.
O aumento nominal do dinheiro é uma coisa.
O aumento do poder de compra é outra.
É por isso que investidores precisam observar retorno real.
Em períodos de inflação persistente, essa diferença se torna ainda mais importante.
O objetivo não é apenas ver um número maior no extrato.
É preservar e aumentar aquilo que o dinheiro consegue comprar ao longo do tempo.
16. POR QUE O FEDERAL RESERVE ESTÁ NO CENTRO DAS ATENÇÕES
Em agosto de 2026, investidores globais voltaram suas atenções para o Federal Reserve.
A autoridade monetária americana manteve recentemente sua taxa básica em 3,50% a 3,75%, enquanto membros demonstraram preocupação com uma inflação ainda acima do objetivo de 2%.
A discussão ganhou força porque existe incerteza sobre os próximos movimentos dos juros americanos.
E o que acontece nos Estados Unidos não fica restrito aos Estados Unidos.
Os mercados americanos têm enorme influência sobre fluxos globais de capital, moedas, títulos e ações.
Uma mudança relevante na política monetária americana pode provocar movimentos em mercados do mundo inteiro.
17. JUROS ALTOS NÃO DURAM PARA SEMPRE
Nenhum ciclo econômico é permanente.
Houve períodos de juros muito baixos.
Depois vieram períodos de forte aumento.
Em algum momento as condições mudam novamente.
Por isso, talvez o maior erro seja montar toda a vida financeira supondo que as taxas atuais permanecerão iguais durante décadas.
Quem está construindo patrimônio precisa pensar além do próximo mês.
Uma boa estratégia consegue sobreviver a diferentes cenários.
Juros altos.
Juros baixos.
Inflação maior.
Inflação menor.
Crescimento.
Desaceleração.
Não porque alguém consegue prever todos eles, mas porque o patrimônio não está dependente de uma única aposta.
18. VALE A PENA ESPERAR O MOMENTO PERFEITO?
Imagine uma pessoa que passou três anos dizendo:
“Vou começar quando as condições melhorarem.”
Depois os juros mudaram.
A inflação mudou.
A Bolsa mudou.
O câmbio mudou.
E ela continuou esperando.
Enquanto isso, outra pessoa começou com pouco, construiu uma reserva, aprendeu sobre investimentos e passou a investir regularmente.
A segunda não acertou todos os movimentos do mercado.
Nem precisava.
O tempo passou a trabalhar a favor dela.
Essa é uma das maiores diferenças entre investir e tentar prever o futuro.
CONCLUSÃO: ONDE INVESTIR COM JUROS ALTOS EM 2026?
A resposta não está em um único produto.
Onde investir com juros altos depende do país, prazo, moeda, objetivo, necessidade de liquidez e tolerância ao risco de cada pessoa.
Para dinheiro que precisa permanecer disponível, alternativas conservadoras e líquidas podem ser mais adequadas.
Para objetivos com prazo definido, títulos e depósitos com vencimentos específicos podem ser analisados.
Para construção de patrimônio de longo prazo, diversificação pode incluir diferentes classes de ativos.
O mais importante é não confundir taxa alta com investimento perfeito.
Uma porcentagem sozinha não conta toda a história.
Em 2026, famílias e investidores vivem um momento interessante: enquanto o crédito caro exige cuidado com dívidas, taxas elevadas também criam oportunidades para fazer o dinheiro disponível trabalhar melhor.
A vantagem está com quem entende essa diferença.
Antes de escolher uma aplicação, compare segurança, liquidez, prazo, impostos, proteção e retorno real.
E lembre-se de que o cenário atual não será eterno.
Os juros mudarão novamente.
Quando isso acontecer, quem já possui organização financeira, reserva e uma estratégia diversificada estará em posição muito melhor para se adaptar.
Não é necessário prever exatamente qual será a próxima decisão de um banco central.
É necessário saber o que cada parte do seu dinheiro deve fazer.
Quando essa resposta fica clara, escolher onde investir deixa de ser uma tentativa de adivinhar o futuro e passa a fazer parte de um plano financeiro.