
Você paga a prestação do imóvel todos os meses, abre o aplicativo do banco esperando encontrar uma dívida bem menor e leva um susto: o número parece ter caído muito pouco. Em determinadas situações, pode até parecer que quase nada mudou. É nesse momento que surge uma dúvida bastante comum: por que o saldo devedor do financiamento imobiliário não diminui na velocidade que eu esperava?
A explicação começa por uma diferença que nem sempre fica clara na contratação. Prestação paga não é sinônimo de igual redução da dívida. O valor mensal pode envolver amortização, juros, seguros e outros encargos. Além disso, dependendo do contrato, o saldo pode ser atualizado por um indexador antes da amortização.
A CAIXA informa que, nos contratos habitacionais corrigidos pela TR, o saldo devedor é atualizado mensalmente pelo indexador contratado e posteriormente reduzido pelo valor da amortização da prestação. A instituição também explica que o cálculo dos encargos depende do saldo atualizado, taxa de juros, sistema de amortização e prazo restante. Caixa Econômica Federal
Portanto, quando o saldo devedor do financiamento imobiliário não diminui como o comprador imaginava, isso não significa automaticamente que o banco esteja cobrando a prestação de forma errada. Primeiro é preciso descobrir como o contrato funciona e quanto de cada pagamento efetivamente está reduzindo o principal.
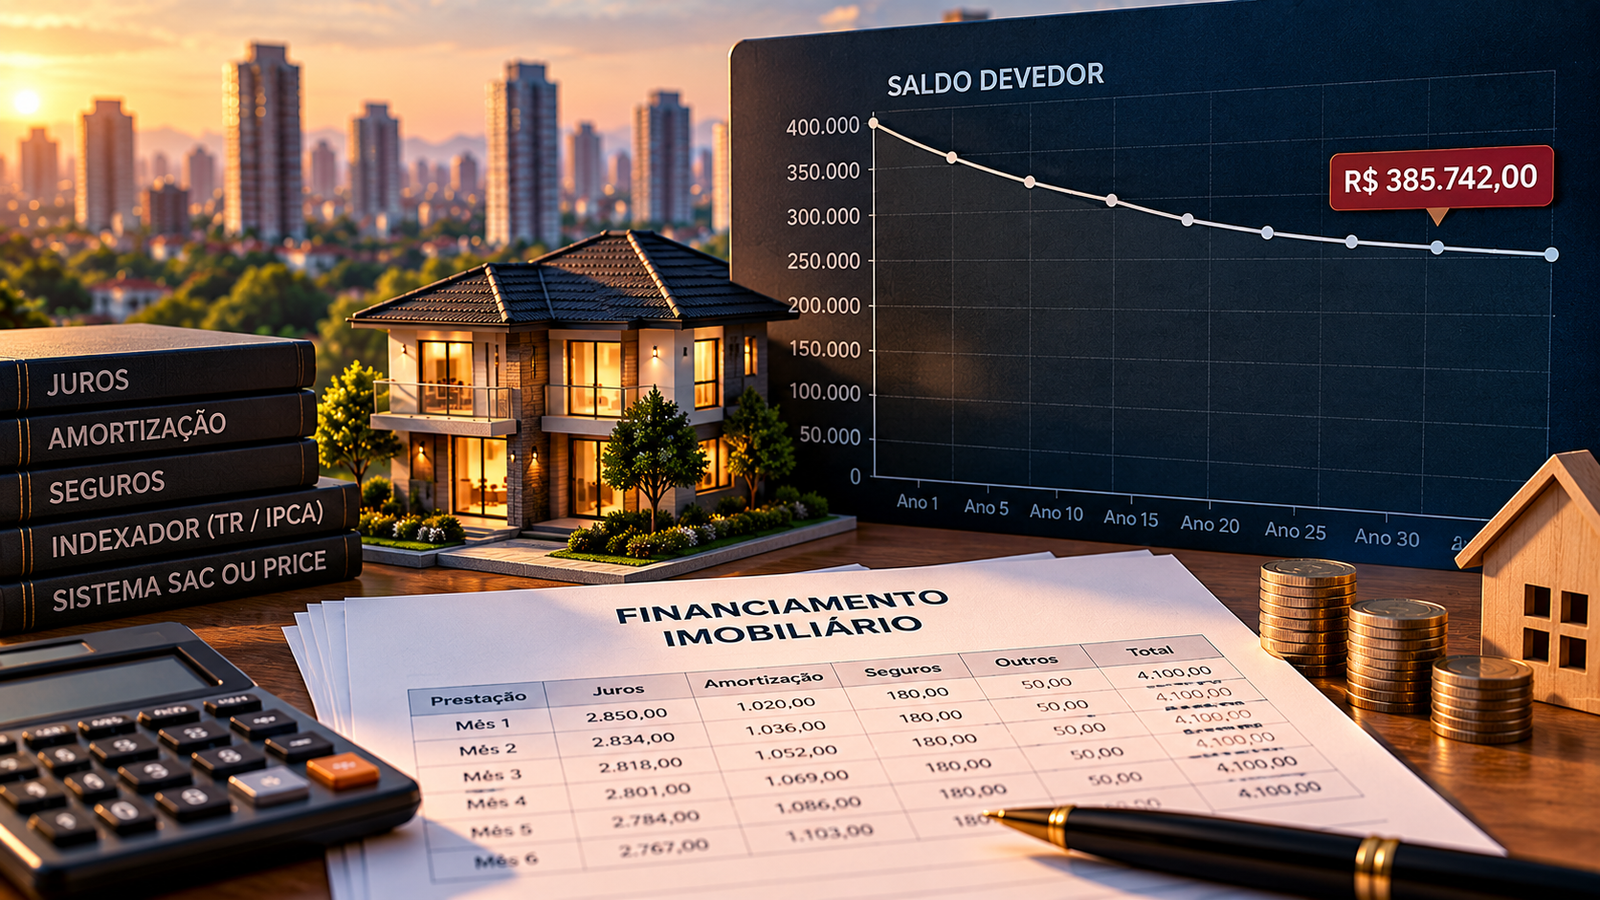
O Que É O Saldo Devedor Do Financiamento?
Saldo devedor é, em termos simples, aquilo que ainda falta pagar da dívida.
A CAIXA diferencia claramente valor do imóvel, entrada, valor financiado e saldo devedor. O valor financiado corresponde à parcela do preço coberta pelo banco; já o saldo devedor representa aquilo que ainda permanece pendente no contrato e pode variar ao longo do tempo conforme pagamentos e correções previstas. Caixa Econômica Federal
Imagine um imóvel de R$ 600 mil.
Você paga R$ 200 mil de entrada e financia R$ 400 mil.
Os R$ 400 mil são o valor inicial financiado.
A partir daí, o contrato começa a evoluir.
As parcelas são pagas, o principal é amortizado e os demais componentes previstos são cobrados.
Por isso, o saldo existente anos depois não deve ser confundido com a simples soma:
“valor financiado menos todas as parcelas que já paguei”.
A conta é diferente.
Quando o saldo devedor do financiamento imobiliário não diminui como o esperado, entender essa diferença é o primeiro passo para descobrir o que realmente está acontecendo com a dívida.
Por Que O Saldo Devedor Do Financiamento Imobiliário Não Diminui Como A Parcela?
Porque somente uma parte da prestação é responsável por amortizar a dívida.
A prestação habitacional pode ser formada pelo encargo principal — amortização e juros — e por encargos acessórios, como seguros MIP e DFI e, conforme a operação, tarifa de administração. Caixa Econômica Federal
Suponha que uma prestação seja de R$ 4.000.
Isso não significa que seu saldo cairá R$ 4.000 naquele mês.
Um exemplo meramente ilustrativo poderia ter:
R$ 1.100 de amortização;
R$ 2.600 de juros;
R$ 250 de seguros;
R$ 50 de outros encargos.
Você desembolsou R$ 4.000.
Mas, nesse exemplo simplificado, apenas R$ 1.100 correspondem à amortização do principal.
Essa é uma das principais razões pelas quais alguém olha o extrato e conclui que o saldo devedor do financiamento imobiliário não diminui proporcionalmente ao dinheiro que já saiu de sua conta.
O Que É Amortização?
Amortização é a parte do pagamento destinada efetivamente à redução do principal da dívida.
Ela precisa ser separada mentalmente dos juros.
Os juros são o custo pelo uso do dinheiro emprestado.
A amortização reduz o que você deve.
Seguros oferecem as coberturas contratadas.
Outros encargos possuem suas próprias finalidades.
É por isso que pagar R$ 100 mil em prestações ao longo de determinado período não significa necessariamente ter reduzido o saldo em R$ 100 mil.
Uma parcela desses pagamentos teve outros destinos previstos no contrato.
Por Que Os Juros Pesam Tanto No Começo?
Um dos motivos é bastante intuitivo: no começo do financiamento, você ainda deve quase todo o dinheiro emprestado.
Se foram financiados R$ 400 mil, os juros iniciais são calculados sobre uma base elevada conforme as regras do contrato.
Depois que o saldo diminui, essa base também muda.
O sistema de amortização influencia fortemente essa trajetória.
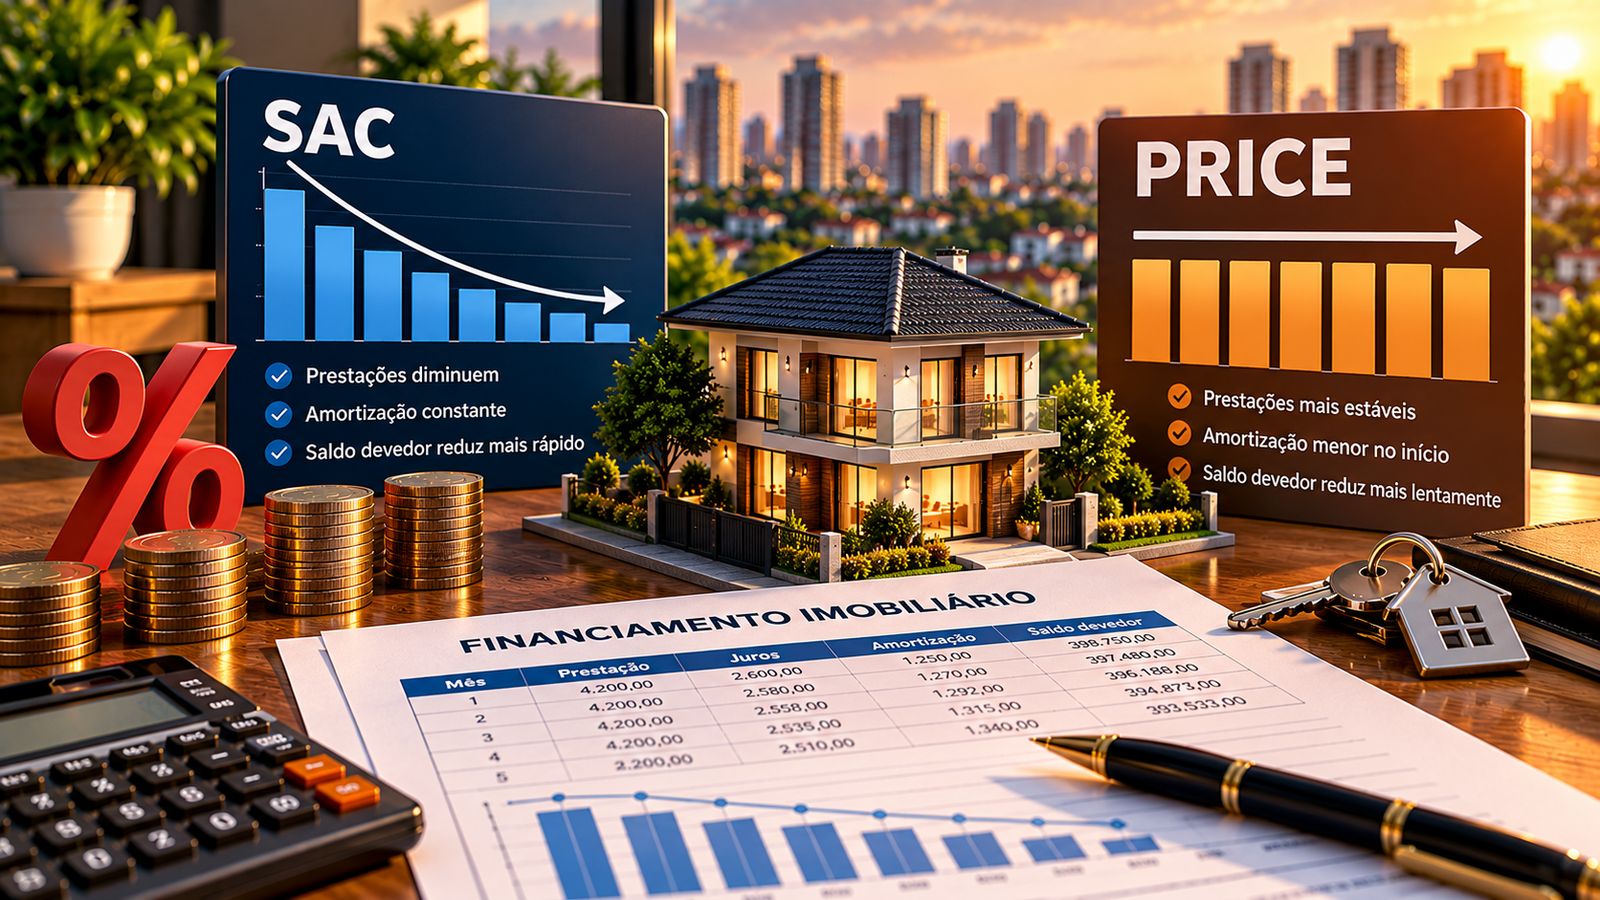
No SAC, a amortização do principal é constante e os juros tendem a diminuir conforme o saldo cai. Na Price, a amortização começa menor e cresce ao longo do contrato, enquanto os juros têm peso proporcional maior no início. A CAIXA confirma essas diferenças em suas orientações atuais sobre os dois sistemas. Caixa Econômica Federal
Por isso, entender por que o saldo devedor do financiamento imobiliário não diminui exige também descobrir se o contrato utiliza SAC ou Price.
Essa composição ajuda a entender por que o saldo devedor do financiamento imobiliário não diminui na mesma proporção do valor total desembolsado nas primeiras prestações.
O Sistema SAC Faz O Saldo Cair Mais Rápido?
Em condições equivalentes, o SAC possui uma redução mais intensa do principal no início em comparação com a Price.
Isso ocorre porque a amortização é constante.
Imagine novamente R$ 360 mil divididos por 360 meses, desconsiderando correções e outros elementos apenas para visualizar a mecânica.
A amortização básica seria de R$ 1.000 mensais.
Conforme o saldo cai, os juros também tendem a cair.
É por isso que as prestações do SAC normalmente começam maiores e diminuem ao longo do tempo.
Se você ainda tem dúvidas sobre essa diferença, veja o conteúdo do Renda Base sobre SAC ou Price no financiamento imobiliário.
E Na Tabela Price?
A lógica muda.
Na Price, a amortização é menor no início e cresce posteriormente, enquanto a parcela financeira é estruturada de forma nivelada quando as demais condições permanecem constantes.
Isso significa que nos primeiros anos uma parcela proporcionalmente maior do pagamento pode estar associada aos juros.
Consequentemente, o principal pode diminuir mais lentamente no começo.
É uma das situações em que o comprador pode ter a sensação de que paga há bastante tempo, mas ainda deve muito.
Portanto, se o saldo devedor do financiamento imobiliário não diminui no ritmo imaginado, confira o sistema de amortização antes de concluir que existe algum problema.
A TR Pode Atualizar O Saldo Devedor?
Sim, nos contratos em que a TR foi definida como indexador.
A CAIXA explica que a Taxa Referencial é um índice de correção monetária utilizado, entre outras aplicações, no financiamento imobiliário. Nos contratos com TR, o saldo é atualizado mensalmente na data de vencimento e, depois, amortizado pelo valor correspondente à amortização da prestação. Caixa Econômica Federal
A ordem é importante para entender o extrato:
primeiro ocorre a atualização prevista no contrato;
depois ocorre a amortização.
Isso ajuda a explicar por que a redução líquida observada no saldo pode ser menor do que o valor da amortização isoladamente sugeriria.
Por isso, quando o saldo devedor do financiamento imobiliário não diminui rapidamente, também é necessário verificar quanto a atualização prevista no contrato está compensando parte da amortização realizada.
TR E Juros São A Mesma Coisa?
Não.
Essa distinção é fundamental.
A própria CAIXA esclarece que, em seu Crédito Imobiliário Poupança, por exemplo, a TR corrige o saldo devedor e não compõe a remuneração dos juros cobrados mensalmente. Caixa Econômica Federal
Portanto:
juros são uma coisa;
atualização do saldo por indexador é outra.
Em um contrato indexado, os dois mecanismos podem coexistir conforme as condições contratadas.
É por isso que olhar apenas a taxa nominal de juros não conta toda a história.
A TR Pode Fazer Minha Dívida Aumentar?
O comportamento depende da relação entre atualização e amortização naquele período e das condições específicas do contrato.
Pense de forma simples.
Saldo antes da atualização: R$ 300.000.
O contrato aplica a atualização prevista.
Depois ocorre a amortização.
Se o efeito da atualização for relevante em relação à amortização daquele mês, a redução líquida do saldo será menor.
Em determinadas estruturas e períodos, isso pode fazer o consumidor observar pouca redução.
Por isso, quando o saldo devedor do financiamento imobiliário não diminui como esperado, vale separar no extrato pelo menos três informações:
saldo anterior;
atualização;
amortização.
Sem isso, é fácil atribuir toda a diferença aos juros.
E O IPCA?
Existem também operações imobiliárias estruturadas com outros indexadores.
Nos contratos indexados ao IPCA, a inflação pode afetar o saldo e, consequentemente, as prestações. A CAIXA explica expressamente que, nas operações com IPCA, mudanças no índice afetam o saldo devedor e podem repercutir na prestação. Caixa Econômica Federal
Isso torna a análise diferente de um contrato prefixado.
A instituição informa que, em uma operação prefixada, o saldo não sofre atualização por TR ou IPCA, aumentando a previsibilidade em relação a esse componente. Caixa Econômica Federal
Portanto, antes de analisar qualquer extrato, descubra qual é o indexador do seu financiamento.
Como Descobrir Qual Indexador Está No Meu Contrato?
Procure no contrato expressões como:
Taxa Referencial;
TR;
IPCA;
taxa fixa;
indexador;
atualização monetária;
correção do saldo devedor.
Também é possível verificar as informações nos canais disponibilizados pela instituição financeira.
Se ainda houver dúvida, peça ao banco para indicar exatamente a cláusula que determina como o saldo é atualizado.
Não aceite apenas a resposta genérica “é assim mesmo”.
Você precisa saber por que o saldo mudou.
Paguei Várias Parcelas E Ainda Devo Quase O Mesmo. É Normal?
Pode acontecer de a redução ser bem menor do que o consumidor imaginava, especialmente dependendo do estágio do contrato, sistema de amortização e indexador.
Mas “pode acontecer” não significa que qualquer número deva ser aceito sem conferência.
Se o saldo devedor do financiamento imobiliário não diminui, compare a evolução mês a mês.
Veja:
saldo anterior;
correção aplicada;
amortização;
juros;
seguros;
encargos;
saldo após o pagamento.
Esse detalhamento mostra para onde o dinheiro está indo.
Como Ler A Prestação Corretamente?
Em vez de observar apenas:
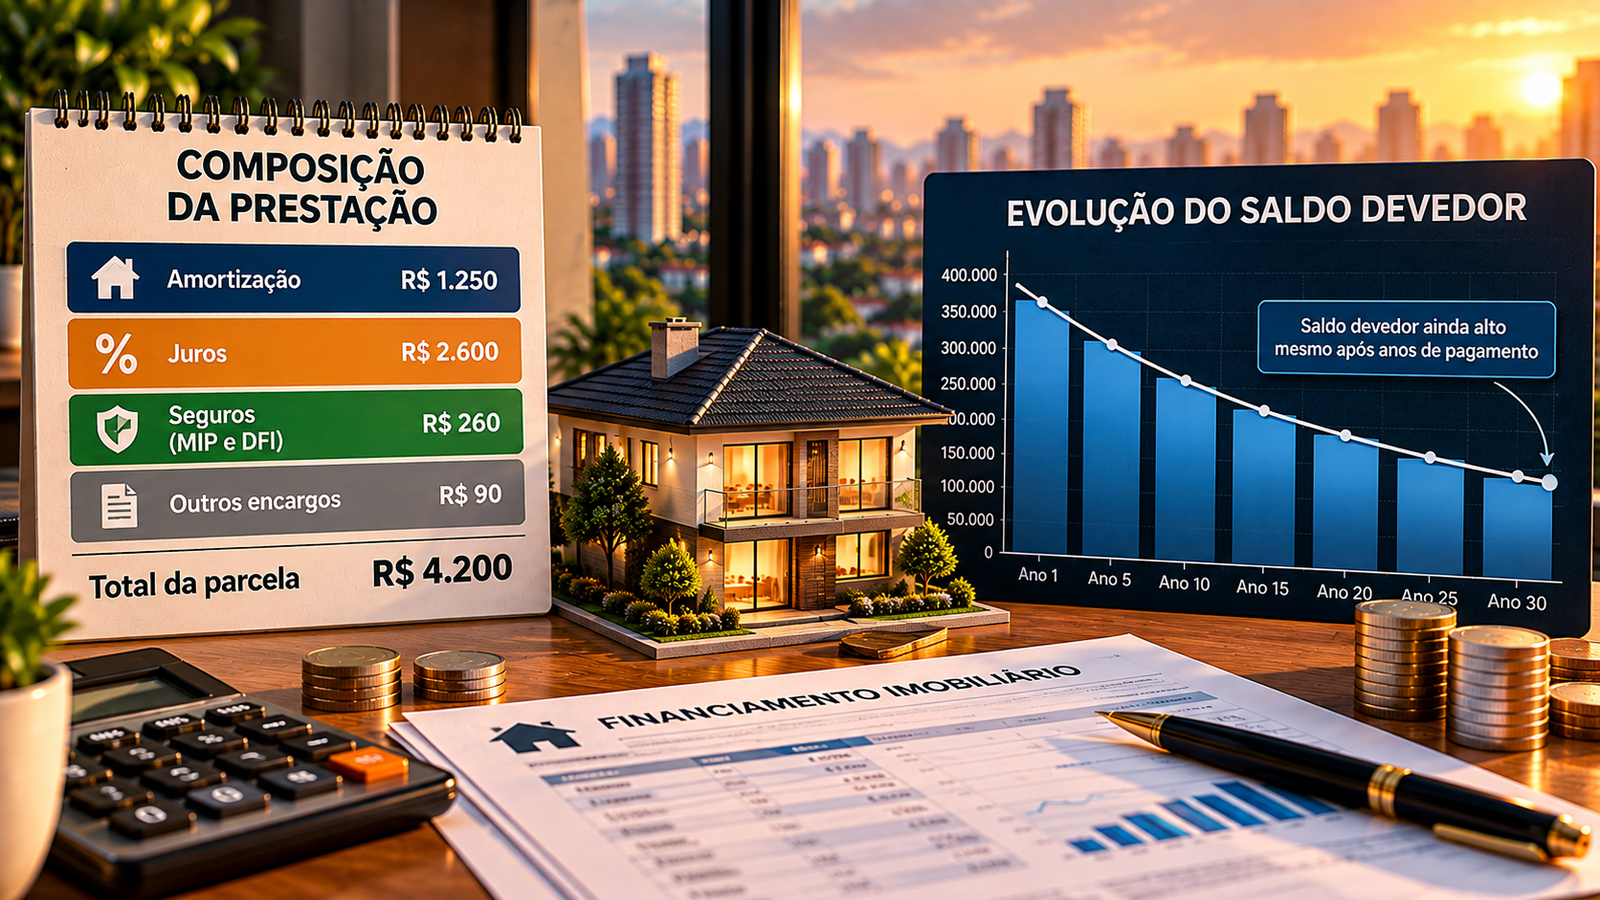
Prestação: R$ 4.200
procure a composição.
Por exemplo:
Amortização: R$ 1.250
Juros: R$ 2.600
Seguro MIP: R$ 180
Seguro DFI: R$ 90
Outros encargos: R$ 80
Total: R$ 4.200
Nesse exemplo ilustrativo, o consumidor desembolsa R$ 4.200, mas apenas R$ 1.250 representam amortização.
Isso muda completamente a interpretação.
Você deixa de perguntar:
“Por que paguei R$ 4.200 e minha dívida não caiu R$ 4.200?”
e passa a perguntar:
“Quanto foi amortizado e o que aconteceu com o saldo antes dessa amortização?”
Essa é a pergunta correta.
O Seguro MIP Reduz Minha Dívida?
O pagamento mensal do prêmio do seguro MIP não funciona como uma amortização comum do principal.
MIP significa Morte e Invalidez Permanente.
A CAIXA explica que seu prêmio pode variar de acordo com fatores previstos na apólice, incluindo saldo devedor, participação de renda e faixa etária dos proponentes. Caixa Econômica Federal
Portanto, não some tudo que já pagou de MIP esperando encontrar igual redução no saldo.
São componentes diferentes do contrato.
E O Seguro DFI?
DFI significa Danos Físicos ao Imóvel.
A CAIXA informa que o prêmio dessa cobertura é calculado mediante aplicação da taxa correspondente sobre o valor da garantia da operação. Caixa Econômica Federal
Novamente, trata-se de seguro, não de amortização do principal.
Essa distinção é importante porque seguros fazem parte do desembolso mensal e podem aumentar a diferença entre:
quanto saiu da sua conta
e
quanto a dívida efetivamente caiu.
Como Saber Quanto Da Minha Parcela Está Amortizando?
Procure no demonstrativo ou extrato do financiamento o campo correspondente à amortização.
Não use apenas o valor total da prestação.
Se a instituição disponibilizar a evolução contratual, acompanhe alguns meses consecutivos.
Se o saldo devedor do financiamento imobiliário não diminui como você esperava, acompanhar a amortização de vários meses permite enxergar com muito mais clareza a evolução real da dívida.
Monte uma tabela simples:
| Mês | Prestação | Juros | Amortização | Atualização | Saldo |
|---|---|---|---|---|---|
| Janeiro | R$ — | R$ — | R$ — | R$ — | R$ — |
| Fevereiro | R$ — | R$ — | R$ — | R$ — | R$ — |
| Março | R$ — | R$ — | R$ — | R$ — | R$ — |
Depois de três ou seis meses, a dinâmica ficará muito mais clara.
O Saldo Devedor Pode Ser Maior Do Que Eu Esperava Mesmo Pagando Em Dia?
Sim.
Pagamento em dia evita consequências do atraso, mas não elimina os mecanismos normais previstos no contrato.
Uma pessoa pode pagar rigorosamente todas as parcelas e ainda se surpreender com o saldo porque não percebeu:
quanto pagava de juros;
quanto pagava de seguros;
quanto efetivamente amortizava;
como o indexador atuava;
qual sistema de amortização havia contratado.
Quando o saldo devedor do financiamento imobiliário não diminui como esperado, muitas vezes o problema é uma expectativa criada pela observação da prestação total, e não da amortização.
Atrasar A Parcela Pode Piorar O Saldo?
Sim.
Atrasos podem gerar os encargos previstos contratualmente e aumentar o custo da dívida.
A CAIXA inclusive alerta que saldo devedor varia com o tempo e com a incidência das correções aplicáveis, incluindo juros, multas e indexadores conforme a situação. Caixa Econômica Federal
Portanto, se você estiver investigando um saldo aparentemente elevado, verifique também se existiram parcelas pagas depois do vencimento.
Um histórico de atrasos pode alterar a comparação.
Como Saber Se O Banco Está Calculando Certo?
Comece pelos documentos, não por uma estimativa mental.
Separe:
contrato original;
último extrato;
histórico de prestações;
saldo devedor atualizado;
taxa de juros;
indexador;
sistema de amortização;
eventuais registros de atraso;
seguros e encargos.
Depois verifique se a evolução apresentada é compatível com as condições contratadas.
Se o saldo devedor do financiamento imobiliário não diminui e os valores apresentados não correspondem às condições contratadas, peça ao banco o demonstrativo detalhado da evolução do financiamento.
Se houver uma diferença que você não consiga explicar, peça à instituição a memória ou demonstrativo da evolução da dívida e uma explicação sobre os lançamentos.
Se o problema persistir, utilize os canais formais de atendimento e ouvidoria da instituição.
O Saldo Devedor É O Valor Para Quitar Hoje?
Esse ponto merece cuidado.
Quando a intenção é quitar o contrato, solicite à própria instituição o valor atualizado para liquidação na data desejada.
Não tente descobrir o valor de quitação simplesmente somando as prestações restantes.
As parcelas futuras contêm componentes relacionados ao tempo futuro da dívida.
Uma liquidação antecipada possui tratamento próprio.
Portanto, se pretende vender o imóvel, quitar ou transferir o financiamento, peça o saldo atualizado diretamente ao credor.
Vale A Pena Amortizar Para Fazer O Saldo Cair Mais Rápido?
Uma amortização extraordinária reduz diretamente o saldo devedor.
Dependendo das condições do contrato, o cliente pode escolher reduzir o prazo ou o valor das prestações.
A CAIXA informa que o FGTS, quando o contrato e o trabalhador atendem às regras aplicáveis, pode ser utilizado para amortizar o saldo, liquidar o financiamento ou pagar parte das prestações. Caixa Econômica Federal
Mas isso não significa que qualquer pessoa deva retirar toda a reserva financeira para amortizar.
É preciso comparar:
custo da dívida;
liquidez necessária;
reserva de emergência;
alternativas de investimento;
e objetivos pessoais.
O Renda Base já possui um guia específico sobre como sair das dívidas e recuperar o controle financeiro para quem precisa organizar primeiro o orçamento antes de direcionar recursos adicionais a uma dívida.
É Melhor Diminuir O Prazo Ou A Prestação?
Essa é outra decisão.
Se o objetivo principal é acelerar a quitação e reduzir o período durante o qual a dívida permanece aberta, diminuir prazo pode ser interessante.
Se o objetivo é aliviar o orçamento mensal, reduzir a prestação pode fazer mais sentido.
A escolha depende da situação financeira e das condições do contrato.
O ponto relevante para este artigo é outro: em ambos os casos, a amortização extraordinária reduz o saldo.
A Portabilidade Pode Ajudar?
Pode ser analisada quando outra instituição oferece condições mais favoráveis.
Se o problema não é simplesmente a velocidade da amortização, mas o custo do contrato atual, comparar propostas pode revelar alternativas.
O Renda Base já explicou detalhadamente como funciona a portabilidade de financiamento imobiliário.
Nesse processo, compare taxa, CET, prazo, sistema de amortização, seguros e demais condições.
Não transfira a dívida apenas porque a nova prestação parece menor.
O CET Também Explica Por Que Estou Pagando Tanto?
O CET ajuda a enxergar o custo efetivo da operação de crédito.
Ele não é a mesma coisa que saldo devedor, mas é fundamental para compreender quanto custa a estrutura do financiamento.
Se você está analisando um contrato novo ou pensando em portabilidade, consulte também o guia sobre CET do financiamento imobiliário.
Taxa de juros, CET, amortização e saldo devedor são conceitos relacionados, mas não são sinônimos.
Entender essa diferença evita muitas interpretações erradas do extrato.
Quando O Saldo Devedor Merece Uma Investigação Mais Cuidadosa?
Quando os números não correspondem às condições que constam no contrato.
Por exemplo:
o indexador aplicado parece diferente do contratado;
há cobrança que você não consegue identificar;
uma amortização realizada não aparece;
o saldo informado não corresponde ao demonstrativo;
existem encargos sem explicação;
ou o banco não consegue demonstrar a evolução da dívida.
Nessas situações, peça esclarecimentos formais.
Uma coisa é descobrir que o contrato funciona de maneira diferente daquilo que você imaginava.
Outra é existir uma divergência efetiva entre contrato e cobrança.
O Que Fazer Quando O Saldo Parece Não Cair?
Faça nesta ordem:
1. Descubra seu sistema de amortização.
Veja se é SAC ou Price.
2. Descubra o indexador.
TR, IPCA, taxa fixa ou outra estrutura prevista.
3. Consulte a amortização de cada parcela.
Não use o valor total pago.
4. Separe juros e seguros.
Eles não devem ser confundidos com amortização.
5. Veja a atualização do saldo.
Nos contratos indexados, descubra quanto foi aplicado.
6. Compare vários meses.
Um único extrato pode não mostrar claramente a trajetória.
7. Solicite explicação ao banco se houver divergência.
Peça números e memória da evolução, não apenas uma resposta genérica.
Por Que A Dívida Pode Parecer Tão Grande Depois De Anos?
Porque nossa percepção intuitiva costuma fazer uma conta que o financiamento não faz.
A pessoa pensa:
“Minha prestação é R$ 4 mil.”
“Paguei 60 prestações.”
“Então já paguei R$ 240 mil da casa.”
Financeiramente, essa conclusão está errada.
Você desembolsou R$ 240 mil.
Mas esse dinheiro foi distribuído entre diferentes componentes.
Parte amortizou a dívida.
Parte pagou juros.
Parte pode ter pago seguros e outros encargos.
E o saldo pode ter passado por atualização prevista no contrato.
Por isso, quando o saldo devedor do financiamento imobiliário não diminui como imaginado, compare o total desembolsado com a amortização acumulada. São números diferentes.
Como Evitar Essa Surpresa Antes De Financiar?
Antes de assinar, peça uma simulação detalhada da evolução do contrato.
Não olhe somente para:
valor da entrada;
primeira prestação;
taxa anunciada.
Pergunte:
quanto estarei devendo depois de 12 meses?
E depois de cinco anos?
E depois de dez?
Qual parte da primeira prestação é amortização?
Qual é o indexador?
Qual é o sistema de amortização?
Qual é o CET?
Quanto custam os seguros?
Esse exercício permite enxergar a dívida como uma trajetória, e não como uma simples parcela mensal.
Saldo Devedor Do Financiamento Imobiliário Não Diminui: O Que Realmente Está Acontecendo?
Quando o saldo devedor do financiamento imobiliário não diminui na velocidade esperada, a primeira providência não é presumir erro nem aceitar o número sem entender.
Abra o contrato e o extrato.
Descubra quanto da prestação corresponde à amortização.
Separe juros, seguros e demais encargos.
Identifique o sistema de amortização.
Confira se existe TR, IPCA ou outro mecanismo de atualização.
Depois acompanhe a evolução do saldo ao longo de vários meses.
A CAIXA confirma que, em contratos indexados pela TR, o saldo é atualizado mensalmente e posteriormente amortizado; também confirma que juros e amortização dependem do saldo atualizado, da taxa, do sistema de amortização e do prazo restante. Caixa Econômica Federal
Essa sequência explica por que o dinheiro que sai da conta todos os meses não corresponde integralmente à redução da dívida.
O número realmente importante para descobrir se seu financiamento está avançando não é apenas quanto você pagou.
É quanto efetivamente amortizou.