
A Selic está em 14% ao ano em 2026, e quem tem dinheiro guardado ou pretende começar a investir precisa prestar atenção ao novo cenário da economia brasileira. Depois de um longo período de juros muito elevados, o Banco Central iniciou um movimento de redução da taxa básica, enquanto os dados mais recentes de inflação aumentaram a atenção do mercado sobre os próximos passos dos juros.
Para o pequeno investidor, surge uma pergunta importante: onde investir com a Selic em 14% e diante da possibilidade de novos cortes nos juros?
Tesouro Selic, CDB, Tesouro IPCA+, títulos prefixados e até a tradicional poupança reagem de maneiras diferentes às mudanças da taxa básica de juros. Entender essas diferenças pode ajudar o investidor a tomar decisões mais adequadas aos seus objetivos, sem precisar tentar prever exatamente o que o Banco Central fará nas próximas reuniões.
Neste guia, você vai entender o que acontece com os investimentos quando a Selic cai, quanto a renda fixa pode render e quais alternativas merecem atenção em 2026.
Para quem ainda está avaliando onde investir com a Selic em 14%, entender a diferença entre liquidez, rentabilidade e prazo é fundamental.
Qual é a Selic hoje?
A taxa Selic está em 14% ao ano, após a decisão do Comitê de Política Monetária (Copom) de agosto de 2026.
A Selic é a taxa básica de juros da economia brasileira. Ela influencia desde empréstimos e financiamentos até diversos investimentos de renda fixa.
Quando os juros estão elevados, aplicações vinculadas à Selic ou ao CDI normalmente se tornam mais atraentes. Quando os juros começam a cair, a rentabilidade futura de parte desses investimentos também tende a diminuir.
Por isso, acompanhar a trajetória da Selic é importante mesmo para quem investe valores pequenos.
Por que a queda da Selic voltou ao centro das atenções?
Um dos dados que aumentaram a atenção do mercado foi o IPCA-15 de agosto de 2026, considerado uma prévia da inflação oficial.
Para quem está decidindo onde investir com a Selic em 14%, acompanhar o movimento dos juros ajuda a comparar as alternativas de renda fixa com mais clareza.
O indicador registrou queda de 0,40% no mês.
Uma inflação mais controlada pode proporcionar espaço para juros menores, embora uma única divulgação não seja suficiente para determinar as próximas decisões do Banco Central.
O Copom considera diferentes fatores, como inflação corrente, expectativas para os próximos anos, atividade econômica, situação fiscal e cenário internacional.
Portanto, a pergunta não deve ser simplesmente se a Selic vai cair.
Para quem investe, uma pergunta mais útil é:
Como preparar os investimentos para diferentes cenários de juros?
Onde investir com a Selic em 14%?
Mesmo depois das reduções ocorridas em 2026, a taxa básica brasileira continua elevada.
Isso significa que a renda fixa permanece relevante para quem busca segurança, liquidez ou previsibilidade.
Entre as alternativas mais conhecidas estão:
- Tesouro Selic;
- CDB;
- Tesouro IPCA+;
- Tesouro Prefixado;
- LCI e LCA;
- fundos de renda fixa;
- poupança.
Entretanto, cada investimento funciona de maneira diferente.
Tesouro Selic ainda vale a pena?
O Tesouro Selic é um título público cuja rentabilidade acompanha a taxa básica de juros.
Ele costuma ser utilizado principalmente por investidores que procuram uma aplicação conservadora e com liquidez.
Mesmo com a Selic em processo de redução, uma taxa de 14% ao ano continua proporcionando remuneração significativa para aplicações pós-fixadas.
Dados divulgados pelo Tesouro Nacional mostram, inclusive, que os títulos ligados à Selic permaneceram entre os favoritos dos brasileiros.
Em julho de 2026, Tesouro Selic e Tesouro Reserva representaram mais da metade das vendas do Tesouro Direto.
Isso mostra que muitos investidores continuam procurando investimentos associados aos juros básicos.
O que acontece com o Tesouro Selic se os juros caírem?
A rentabilidade futura tende a acompanhar a nova taxa.
Imagine, de maneira simplificada, que a Selic passe gradualmente de 14% para níveis menores.
O dinheiro que permanecer aplicado continuará rendendo, mas o retorno proporcionado pela taxa básica será progressivamente menor.
É justamente por isso que alguns investidores começam a observar outros tipos de títulos quando existe expectativa de redução dos juros.
CDB ainda vale a pena com a Selic caindo?
O CDB (Certificado de Depósito Bancário) é emitido por instituições financeiras.
Muitos CDBs oferecem rentabilidade expressa como percentual do CDI, por exemplo:
100% do CDI
105% do CDI
110% do CDI
Como o CDI normalmente permanece muito próximo da Selic, a queda dos juros também influencia o rendimento desses investimentos.
Porém, não basta olhar apenas para o percentual do CDI.
Antes de escolher um CDB, é importante observar:
- prazo;
- liquidez;
- instituição emissora;
- tributação;
- cobertura do Fundo Garantidor de Créditos (FGC), quando aplicável;
- rentabilidade líquida.
Um CDB oferecendo percentual maior do CDI pode exigir que o dinheiro permaneça investido durante determinado período.
Por isso, comparar apenas a taxa anunciada pode levar a conclusões erradas.
Na comparação sobre onde investir com a Selic em 14%, os CDBs também merecem atenção, principalmente quando oferecem percentuais competitivos do CDI.
Tesouro IPCA+ pode ganhar atenção com juros menores
O Tesouro IPCA+ funciona de maneira diferente do Tesouro Selic.
Sua remuneração é composta por duas partes:
inflação medida pelo IPCA + uma taxa fixa contratada no momento da compra.
Por exemplo, quando um título aparece oferecendo:
IPCA + determinada taxa ao ano
significa que o investidor possui uma remuneração vinculada à inflação acrescida daquela taxa, respeitadas as características do título.
Essa modalidade costuma chamar atenção de investidores que desejam preservar o poder de compra no longo prazo.
Mas existe um detalhe extremamente importante.
Tesouro IPCA+ pode oscilar antes do vencimento
O preço do título varia diariamente.
Se o investidor precisar vender antes do vencimento, poderá receber mais ou menos do que esperava, dependendo das condições de mercado naquele momento.
Esse fenômeno está relacionado à marcação a mercado.
Portanto, Tesouro IPCA+ não deve ser tratado simplesmente como uma versão “melhor” do Tesouro Selic.
Os dois podem cumprir funções diferentes dentro de uma estratégia financeira.
E o Tesouro Prefixado?
No Tesouro Prefixado, o investidor conhece a taxa contratada no momento da aplicação, desde que carregue o título até o vencimento conforme as condições previstas.
É justamente essa característica que pode tornar os prefixados interessantes em determinados momentos de expectativa de queda dos juros.
Se as taxas futuras diminuírem, quem contratou anteriormente uma taxa mais elevada pode ter garantido uma condição interessante.
Por outro lado, existe risco.
Caso as taxas de mercado aumentem depois da compra, o preço do título pode cair.
Quem vender antecipadamente poderá ter resultado diferente daquele esperado inicialmente.
Por isso, tentar adivinhar o momento exato da Selic pode ser uma estratégia arriscada.
Tesouro Selic ou CDB: qual rende mais?
Não existe uma resposta única.
Um CDB pagando uma porcentagem elevada do CDI pode apresentar retorno interessante, enquanto o Tesouro Selic possui características diferentes de segurança, liquidez e funcionamento.
A comparação precisa considerar:
rentabilidade + impostos + prazo + liquidez + risco.
Para dinheiro que pode ser necessário rapidamente, a liquidez ganha importância.
Para objetivos de vários anos, outros fatores podem pesar mais.
Esse é um erro comum de investidores iniciantes: escolher exclusivamente o investimento que mostra o maior número na tela.
Rentabilidade é importante, mas não é o único critério.
E a poupança?
A poupança continua sendo uma das aplicações mais conhecidas do Brasil por sua simplicidade.
Entretanto, quem procura rentabilidade costuma comparar a poupança com alternativas de renda fixa.
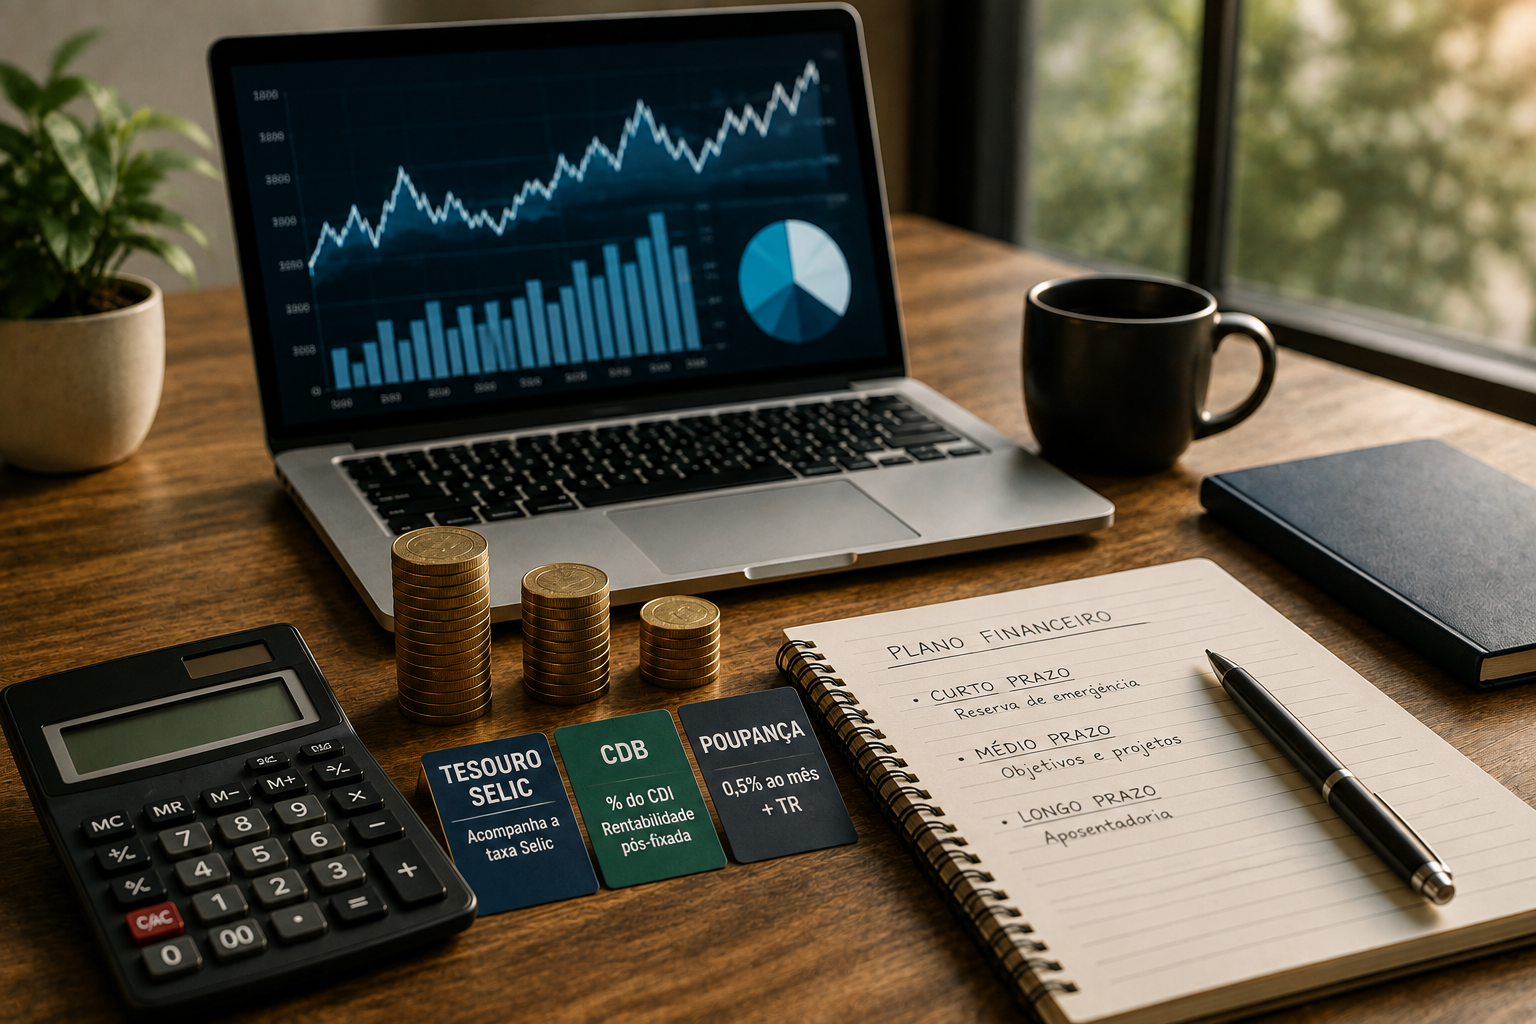
Quando a Selic está acima de 8,5% ao ano, a regra geral de remuneração da poupança é de 0,5% ao mês mais Taxa Referencial (TR).
Isso significa que, no atual cenário de juros, é importante comparar o retorno da poupança com alternativas como Tesouro Selic e CDB.
A comparação deve considerar também tributação e liquidez, porque a poupança possui características próprias.
Quanto rende R$ 1.000 com a Selic em 14%?
Essa é uma das perguntas mais comuns entre quem está começando a investir.
Não basta multiplicar R$ 1.000 por 14% e considerar aquele valor como lucro garantido.
O retorno efetivo dependerá de fatores como:
- tipo de investimento;
- período da aplicação;
- impostos;
- taxas;
- percentual do CDI oferecido;
- movimentações futuras da Selic.
Por isso, simulações precisam considerar o investimento específico.
O mais importante para o iniciante é entender que 14% de Selic não significa automaticamente 14% líquidos no bolso.
E R$ 10 mil: onde investir?
Imagine uma pessoa com R$ 10 mil disponíveis.
Antes de procurar o investimento que mais rende, ela deveria descobrir qual será a função daquele dinheiro.
Se os R$ 10 mil forem uma reserva para emergências, liquidez e segurança provavelmente terão peso elevado.
Se forem recursos destinados a um objetivo para daqui a dez anos, o horizonte é completamente diferente.
Por isso, duas pessoas com exatamente R$ 10 mil podem escolher investimentos completamente diferentes e ambas estarem tomando decisões coerentes.
A pergunta correta não é apenas:
“Onde R$ 10 mil rendem mais?”
Mas também:
“Quando vou precisar desse dinheiro e qual risco estou disposto a assumir?”
Quem pesquisa onde investir com a Selic em 14% deve primeiro definir quando pretende utilizar o dinheiro e qual é o objetivo desse investimento.
O que pode acontecer se a Selic continuar caindo?
Uma redução gradual da Selic pode provocar diversas mudanças.
Investimentos pós-fixados ligados ao CDI e à própria Selic tendem a acompanhar a redução dos juros.
Ao mesmo tempo, títulos prefixados adquiridos anteriormente podem ganhar atenção porque possuem uma taxa já contratada.
Títulos IPCA+ também podem apresentar movimentos importantes no mercado secundário.
Nada disso significa que o investidor deva abandonar imediatamente o Tesouro Selic ou os CDBs.
O objetivo deve ser compreender a função de cada investimento.
O erro de tentar prever a próxima decisão do Banco Central
Existe uma tentação natural de procurar respostas como:
“Qual será a Selic em dezembro?”
ou:
“Até quanto a Selic vai cair?”
Projeções econômicas são úteis, mas mudam.
Inflação, dólar, atividade econômica, contas públicas e cenário internacional podem alterar rapidamente as expectativas.
Uma estratégia financeira mais robusta considera vários cenários em vez de depender de uma única previsão.
Como organizar os investimentos com juros em queda
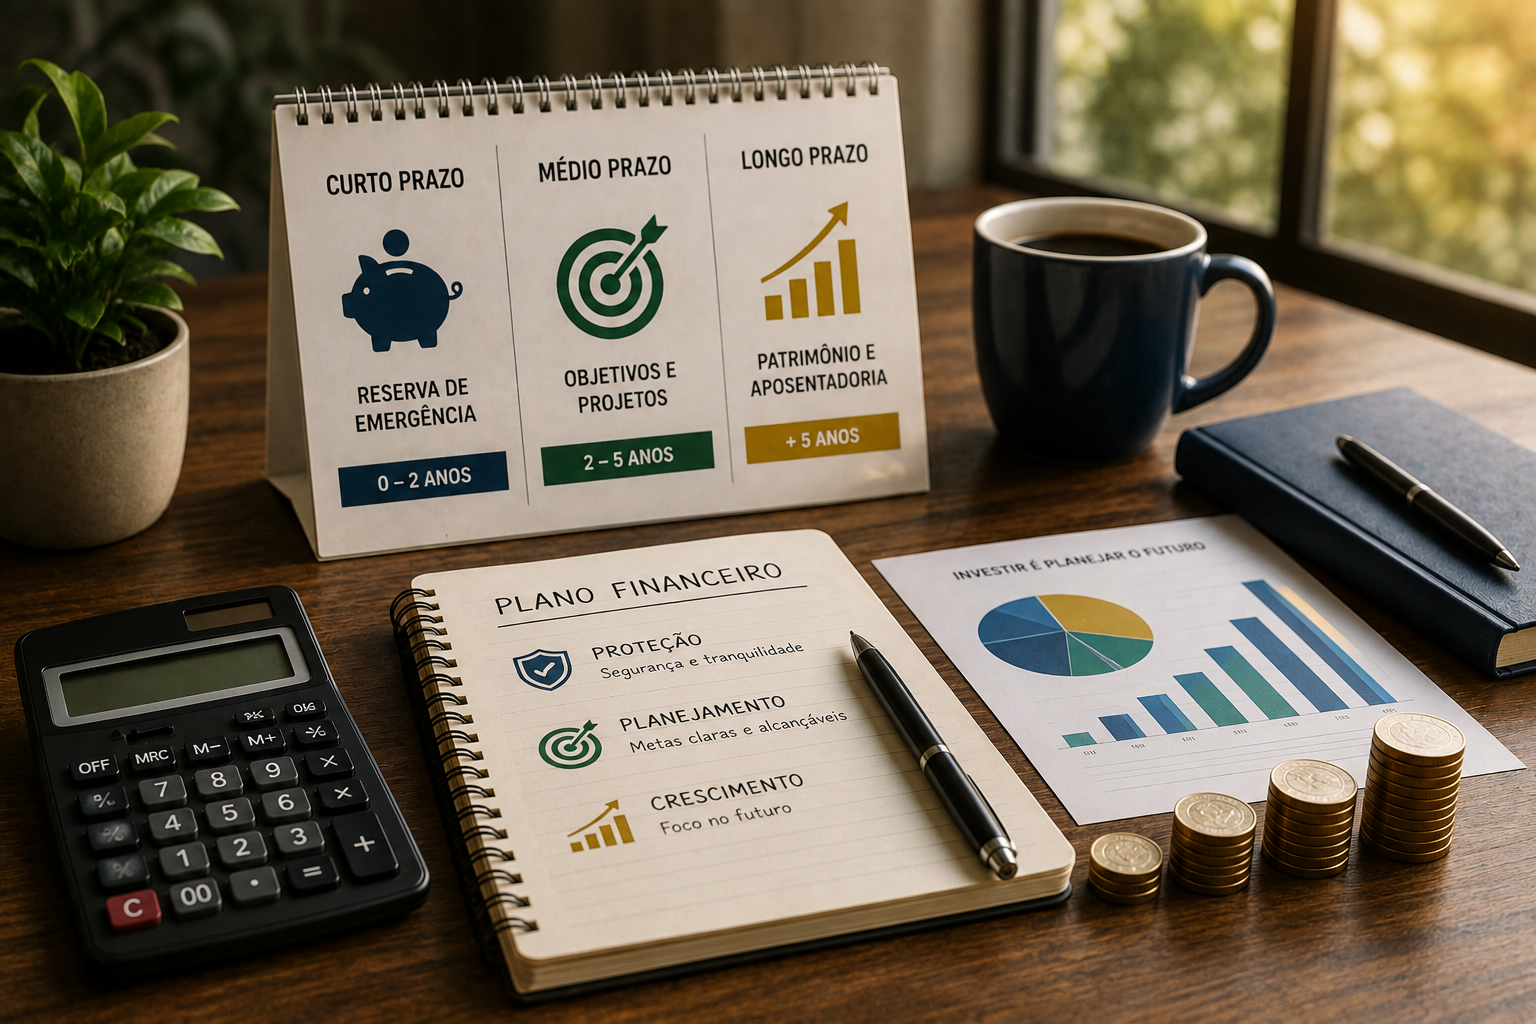
Uma maneira simples de pensar sobre renda fixa é separar o dinheiro por objetivos.
Curto prazo e reserva
Investimentos com liquidez e baixa volatilidade costumam ganhar prioridade.
Médio prazo
É possível analisar alternativas de renda fixa compatíveis com a data em que o dinheiro será utilizado.
Longo prazo
Proteção contra inflação, diversificação e retorno real passam a ter importância maior.
A escolha deve estar alinhada ao objetivo, prazo e perfil de risco do investidor.
Vale a pena investir em renda fixa em 2026?
A renda fixa continua ocupando posição importante no mercado brasileiro.
Com a Selic em 14% ao ano, investimentos pós-fixados ainda encontram um ambiente de juros elevados.
Ao mesmo tempo, a expectativa sobre os próximos movimentos do Banco Central faz com que investidores também observem títulos prefixados e indexados à inflação.
Isso não significa que exista um único “melhor investimento de 2026”.
O melhor investimento depende de prazo, objetivo, necessidade de liquidez e tolerância ao risco.
Selic caindo: devo tirar o dinheiro do Tesouro Selic?
Não necessariamente.
Uma queda da Selic reduz gradualmente a remuneração ligada à taxa, mas isso não elimina a função que o Tesouro Selic pode cumprir em uma carteira.
Trocar de investimento exclusivamente porque existe expectativa de novos cortes pode fazer o investidor assumir riscos que não compreende.
Antes de realizar qualquer mudança, é importante analisar por que aquele dinheiro está investido e quando será utilizado.
O que acompanhar nos próximos meses
Quem investe em renda fixa deveria acompanhar principalmente:
- decisões do Copom;
- taxa Selic;
- IPCA;
- IPCA-15;
- expectativas de inflação;
- taxas do Tesouro Direto;
- CDI;
- cenário fiscal brasileiro.
Esses indicadores ajudam a entender por que as taxas oferecidas pelos investimentos mudam.
Perguntas frequentes
Qual é a Selic hoje em 2026?
A taxa Selic está em 14% ao ano, após a decisão do Copom de agosto de 2026.
Tesouro Selic ainda vale a pena em 2026?
O Tesouro Selic continua sendo uma alternativa de renda fixa associada à taxa básica de juros. A adequação depende principalmente do objetivo, prazo e necessidade de liquidez do investidor.
O que acontece com o CDB quando a Selic cai?
CDBs pós-fixados ligados ao CDI tendem a apresentar menor rentabilidade futura quando Selic e CDI diminuem.
Tesouro IPCA+ é melhor que Tesouro Selic?
Não necessariamente. São investimentos com características e finalidades diferentes. Tesouro Selic possui comportamento diferente do IPCA+, que também sofre oscilações de preço antes do vencimento.
Onde investir com a Selic caindo?
Tesouro Selic, CDBs, títulos prefixados e títulos indexados à inflação podem ser analisados, mas a escolha deve considerar objetivo, prazo, liquidez e risco.
A poupança vale a pena com Selic em 14%?
É recomendável comparar sua remuneração com alternativas de renda fixa disponíveis. Com Selic acima de 8,5%, a regra geral da poupança corresponde a 0,5% ao mês mais TR.
É melhor investir agora ou esperar a Selic cair?
Esperar pela decisão perfeita pode não ser a melhor estratégia. O investidor pode estruturar os investimentos de acordo com seus objetivos e ajustar a carteira quando necessário.
Conclusão
A Selic em 14% mantém a renda fixa brasileira em evidência, mas o cenário começou a mudar.
Com inflação mostrando sinais recentes de desaceleração e o Banco Central já tendo iniciado o ciclo de redução dos juros, investidores passaram a observar com mais atenção Tesouro Selic, CDB, Tesouro IPCA+ e títulos prefixados.
Não existe, porém, uma aplicação que seja automaticamente melhor para todos.
Quem está construindo uma reserva de emergência possui necessidades diferentes de quem está investindo para aposentadoria ou para um objetivo daqui a vários anos.
Entender essas diferenças é mais importante do que tentar adivinhar exatamente quando acontecerá o próximo corte da Selic.
Aviso: este conteúdo possui caráter exclusivamente educativo e informativo e não constitui recomendação individual de investimento.